
国民健康保険の保険料・保険税について
国民健康保険料(税)の算定方法などに関して、ご不明な点がありましたら、市町村国保の場合はお住まいの市町村(特別区を含む)の国民健康保険の窓口まで、国民健康保険組合の場合は加入されている国民健康保険組合又は各都道府県の窓口までお問い合わせください。
国民健康保険料・保険税のしくみ
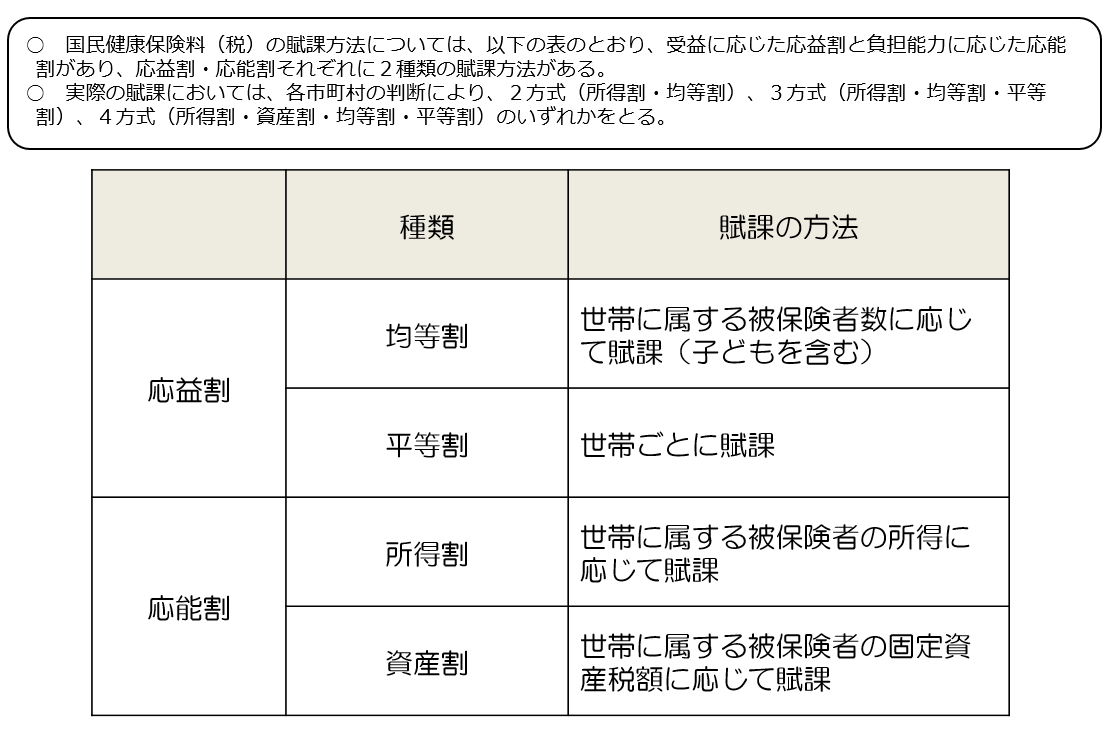
各法令の規定に基づき、具体的な国民健康保険料(税)の算定方法や徴収期限・方法などについて、各市町村の条例(国民健康保険組合の場合は規約)などで定められています。国民健康保険料(税)は、世帯単位で算定し、世帯の被保険者ごとに応益分・応能分の各種類を計算し、それらを合計したものとなります。
国民健康保険料・保険税の軽減について
国民健康保険料(税)の額を算定する際、法令により定められた所得基準を下回る世帯については、被保険者応益割(均等割・平等割)額の7割、5割又は2割を減額する制度があります。
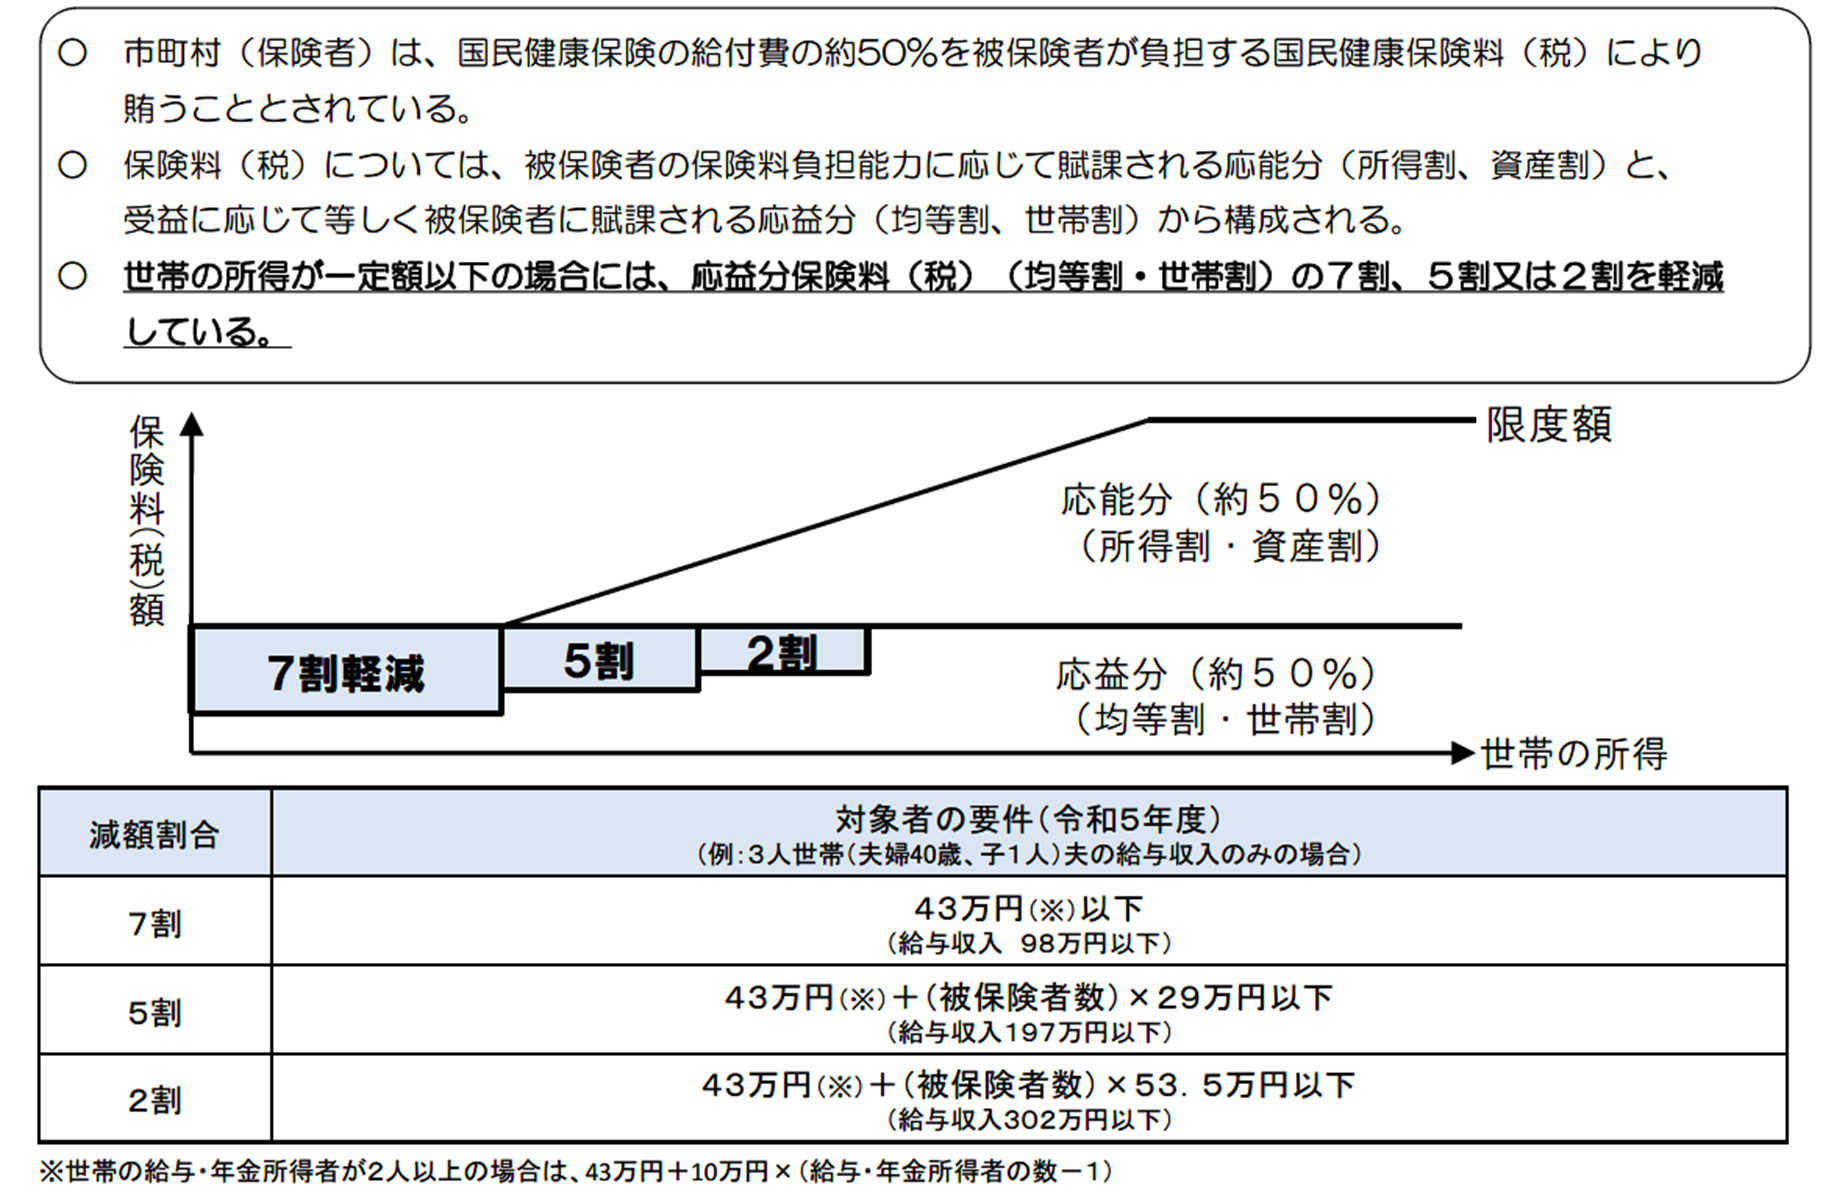
また、子育て世帯の経済的負担軽減の観点から、国・地方の取組として、未就学児の均等割保険料(税)を軽減する制度が令和4年4月から開始されました。
具体的には、未就学児に係る均等割保険料(税)について、その5割が公費により軽減されます。
・未就学児の均等割保険料(税)の軽減措置に係る考え方について[102KB]
また、子育て世帯の経済的負担軽減の観点から、国・地方の取組として、未就学児の均等割保険料(税)を軽減する制度が令和4年4月から開始されました。
具体的には、未就学児に係る均等割保険料(税)について、その5割が公費により軽減されます。
・未就学児の均等割保険料(税)の軽減措置に係る考え方について[102KB]
国民健康保険料・保険税の減免について
災害、その他特別の事情により国民健康保険料(税)を納めることが困難な場合、国民健康保険料(税)の減免や納付猶予を受けられる場合があります。
まずは、市町村国保の場合はお住まいの市町村(特別区を含む)の国民健康保険の窓口まで、国民健康保険組合の場合は加入されている国民健康保険組合又は各都道府県の窓口までお問い合わせください。
国民健康保険における「非自発的失業者に対する軽減措置」について
倒産などで職を失った失業者が、在職中と同程度の保険料負担で医療保険に加入することができるよう、国民健康保険料(税)や高額療養費等における負担軽減策を講じています。
詳細は、市町村国保の場合はお住まいの市町村(特別区を含む)の国民健康保険の窓口まで、国民健康保険組合の場合は加入されている国民健康保険組合又は各都道府県の窓口までお問い合わせください。
【軽減措置の概要】
1.次の失業者の国民健康保険料(税)については、失業時からその翌年度末までの間、 前年所得の給与所得を、30/100として算定。
・ 雇用保険の特定受給資格者(倒産・解雇などにより離職した者)
・ 雇用保険の特定理由離職者(雇い止めや、疾病等の正当な理由のある自己都合により離職した者)
2.高額療養費等の所得区分の判定についても、給与所得(前年)を、 30/100として対応
非自発的失業者に係る高額療養費等の所得区分判定について[1.5MB]