2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント
2026年12月に施行されるiDeCoの制度改正により、掛金の拠出限度額や加入可能年齢が引き上げられ、より多くの人にとって老後の資産形成に取り組みやすい環境が整います。本記事では、iDeCoの基本的な仕組みと、今回の改正で押さえておきたいポイントを紹介します。
iDeCoとは?
iDeCo(個人型確定拠出年金)は、公的年金(国民年金・厚生年金)にプラスして給付を受けられる、任意加入の私的年金制度です。加入手続きや毎月の掛金額の設定、運用商品の選択を自分で行い、原則60歳以降に積立金と運用益を給付金として受け取ります。
また、掛金の全額所得控除、運用益の非課税、受取時の公的年金等控除または退職所得控除という、3つの税制上のメリットがあります。公的年金と組み合わせながら、老後に向けた資産形成に活用できる制度です。
なぜ制度が見直されるの?
近年は働き方やライフスタイルが多様化し、定年延長や定年後の再雇用といった高齢者の就労も増加しています。こうした社会経済の変化や、老後に向けた資産形成の多様なニーズに対応するため、私的年金制度の見直しが行われました。
2026年12月の制度改正で押さえておきたい3つのポイント
今回の制度改正で押さえておきたい3つのポイントを紹介します。
ポイント① 毎月の拠出限度額が引き上げられます
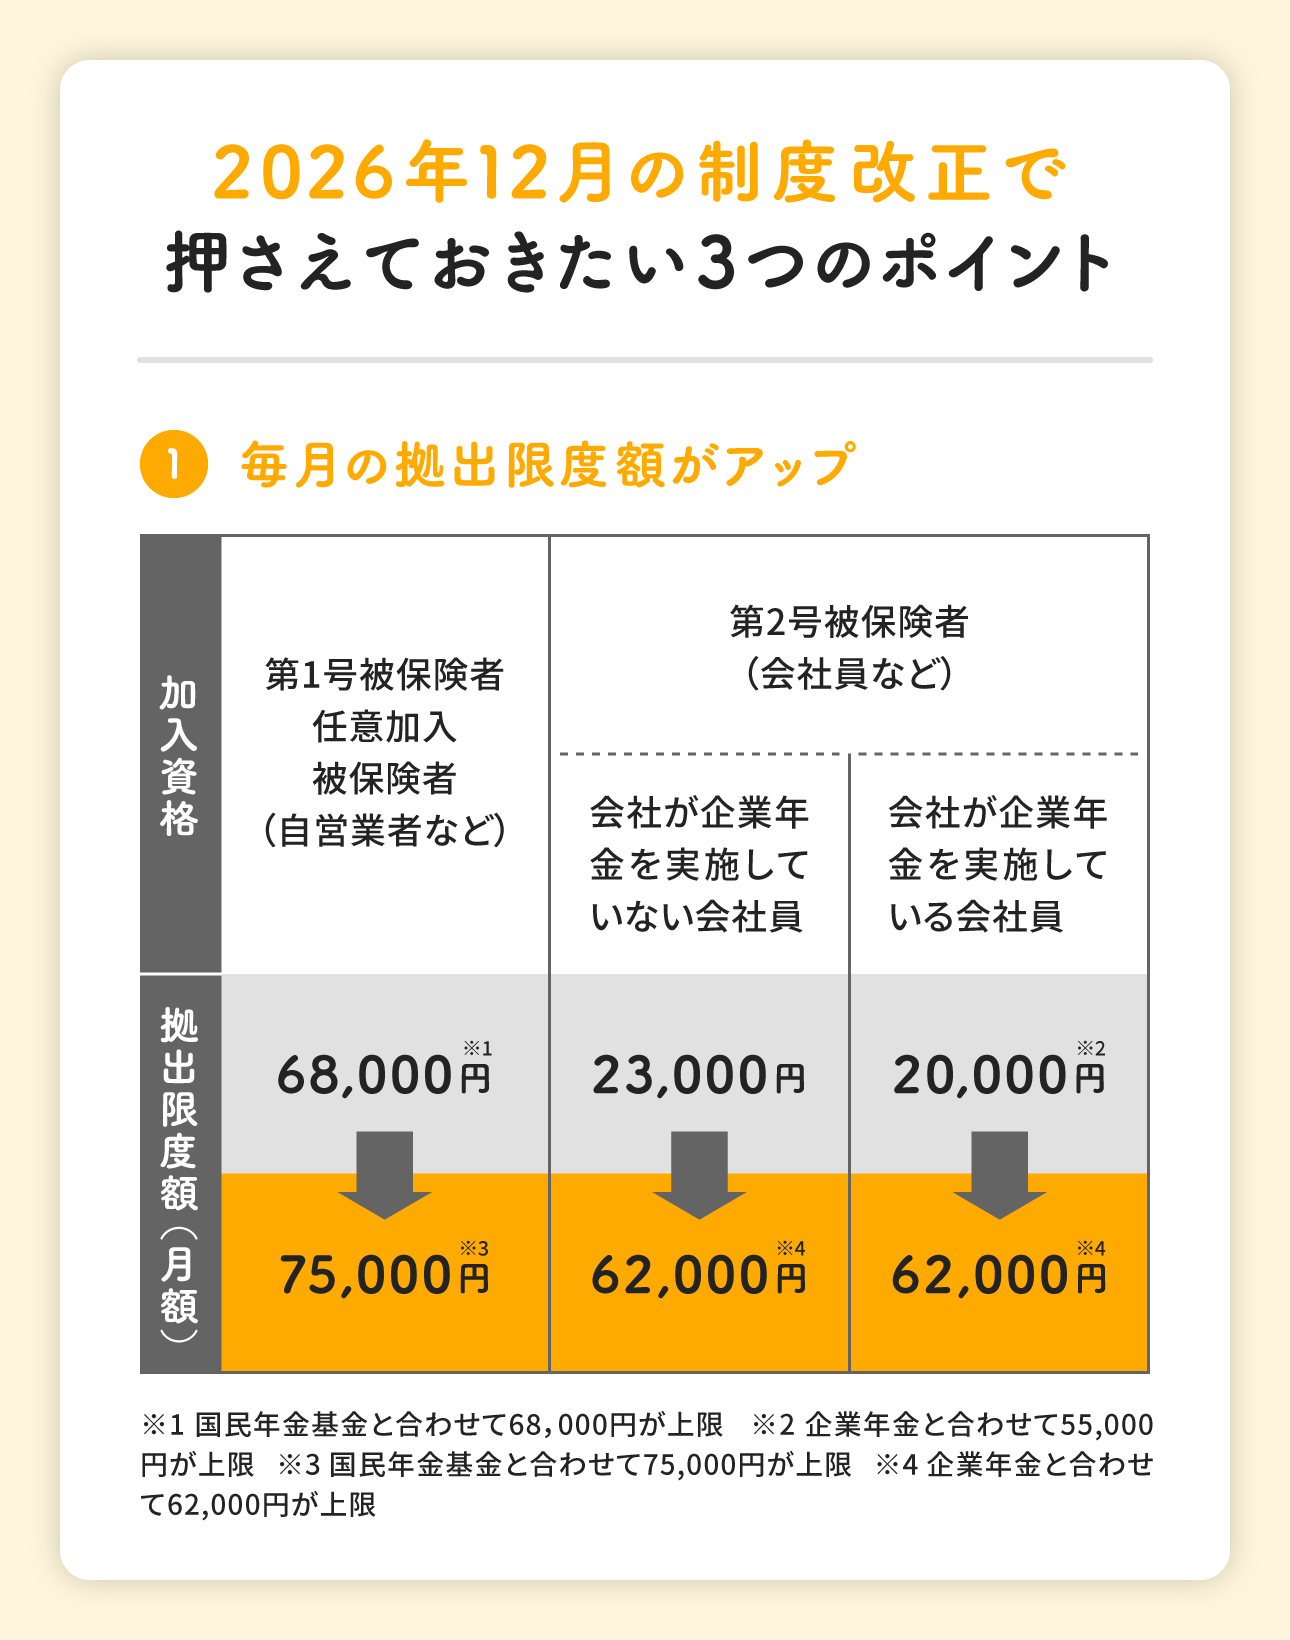
自営業やフリーランスなどの第1号被保険者は、iDeCoと国民年金基金等を合わせた拠出限度額が、月額68,000円から75,000円に引き上げられます。
会社員や公務員などの第2号被保険者については、勤務先の企業年金の有無による違いが解消され、iDeCoと企業年金等を合わせた共通の拠出限度額が月額62,000円になります。
例えば、勤務先に企業年金がない会社員の場合、iDeCoの拠出限度額は月額23,000円から62,000円に引き上げられます。
ポイント② 70歳になるまで掛金を拠出できるようになります
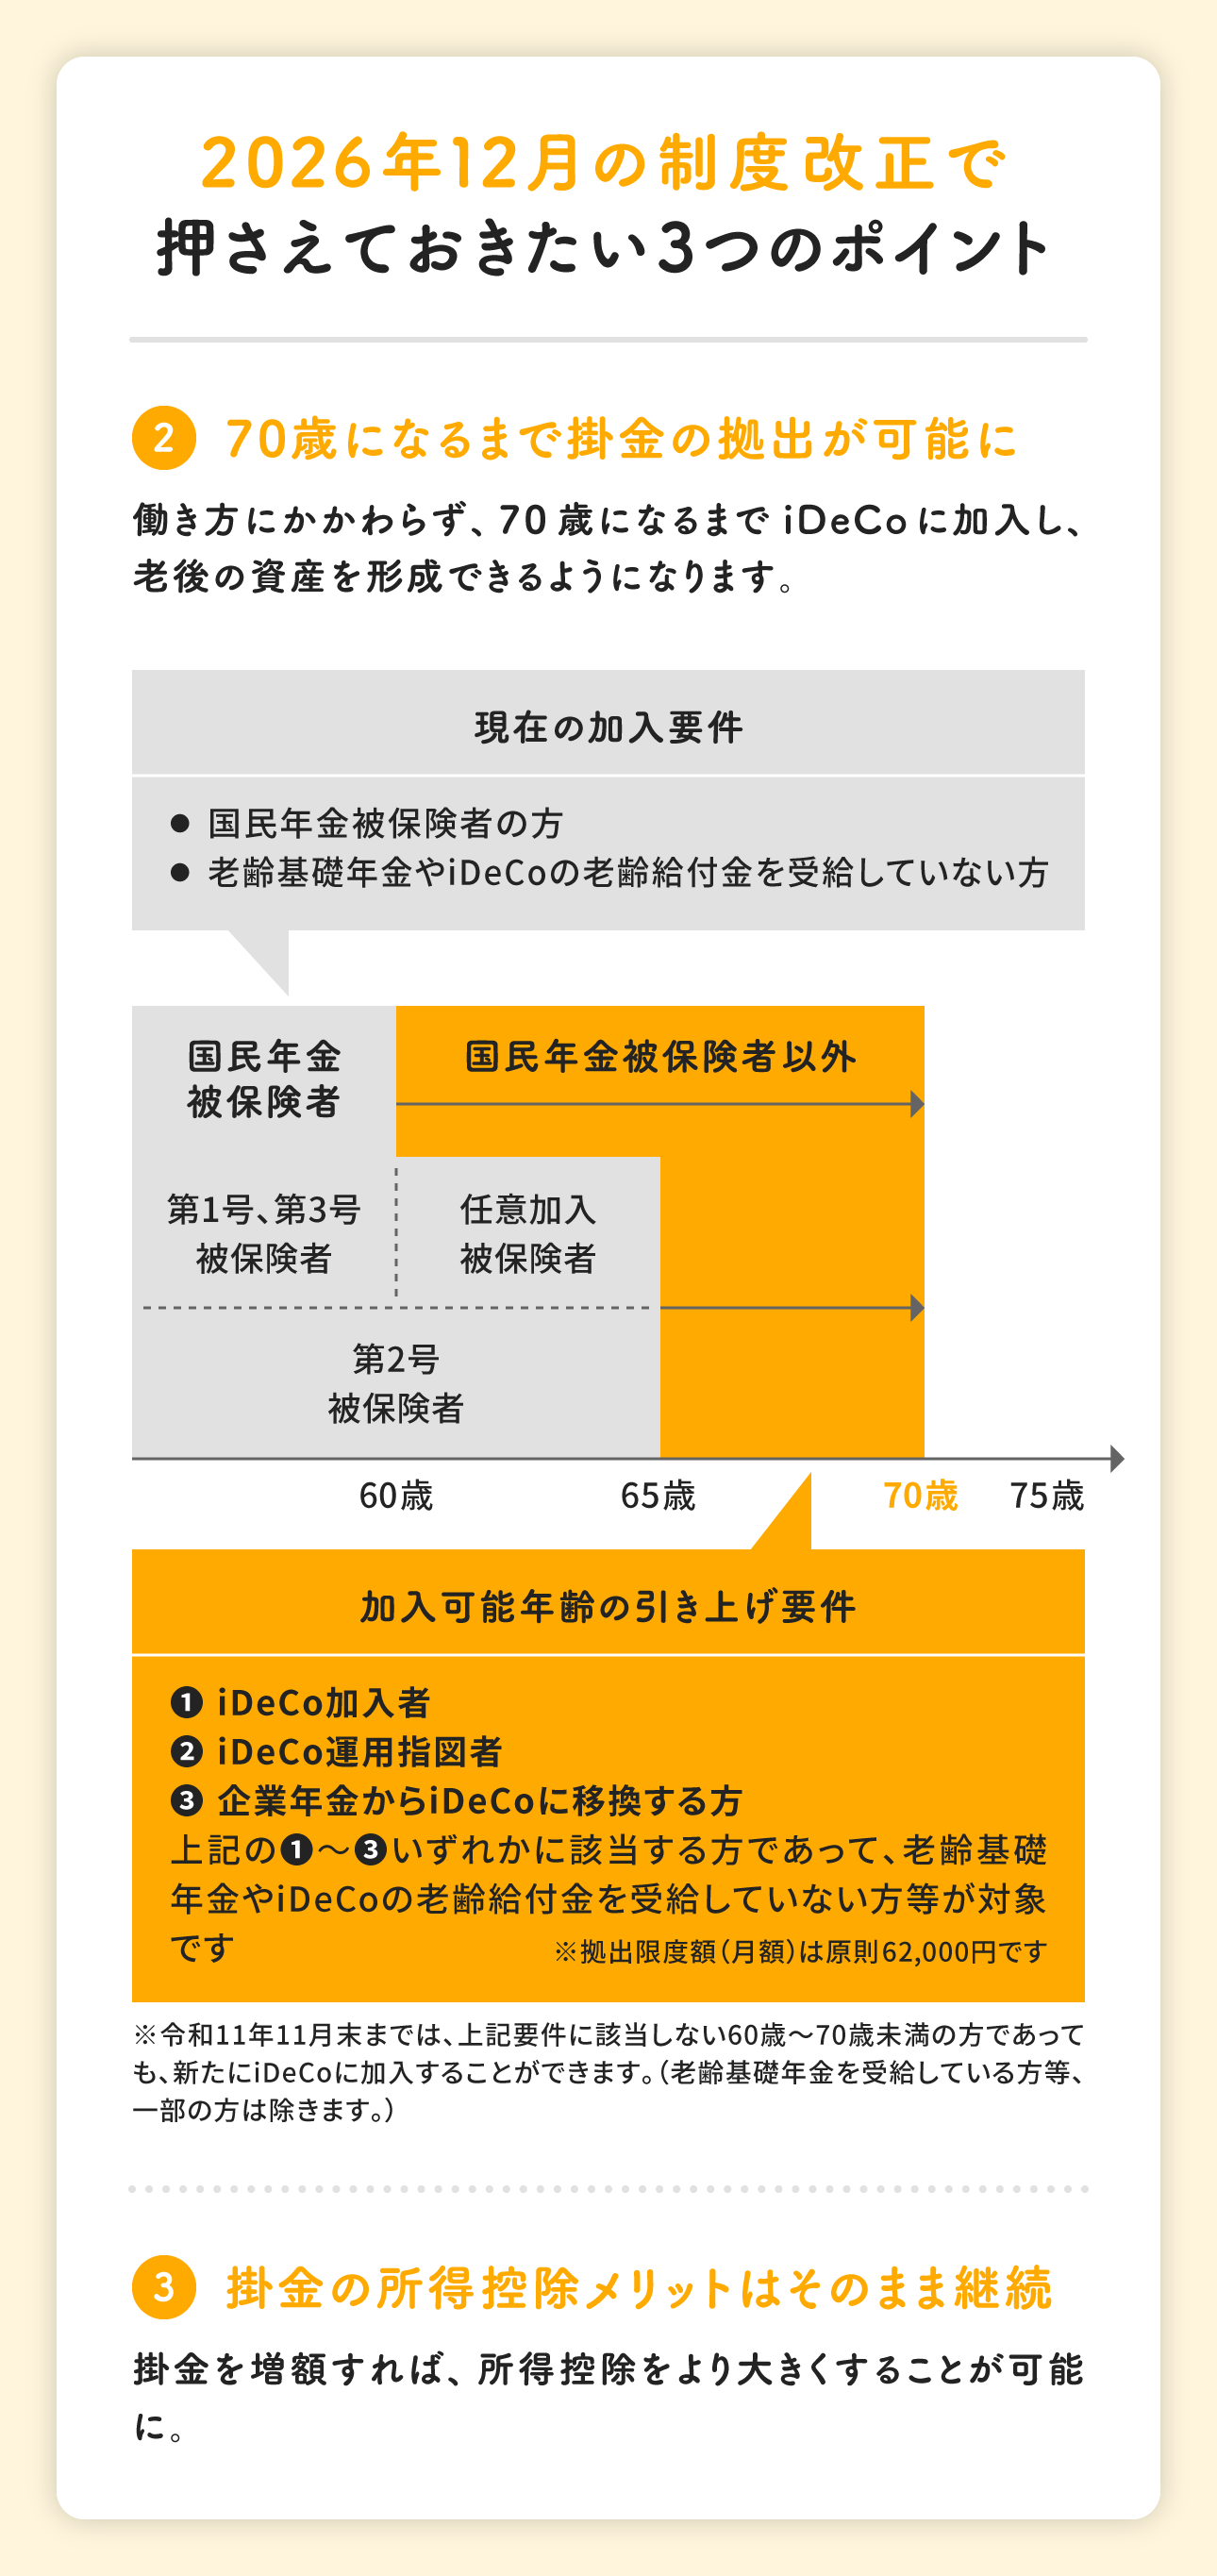
現在、iDeCoに加入するためには、原則として国民年金の被保険者であり、老齢基礎年金やiDeCoの老齢給付金を受給していないことなどが要件となっています。
今回の改正により、国民年金の被保険者でなくなった後も、一定の要件を満たせば、働き方にかかわらず70歳になるまでiDeCoに加入し、掛金を拠出できるようになります。対象となるのは、iDeCo加入者、iDeCo運用指図者、企業年金からiDeCoに資産を移換する方などです。
※老齢基礎年金やiDeCoの老齢給付金を受給していないこと、マッチング拠出を実施していないことの要件があります。
ポイント③ 掛金の所得控除メリットはそのまま活用できます
制度改正後も、iDeCoの掛金は全額が所得控除の対象です。掛金を増額した場合は、所得控除の対象となる金額も増えます。また、運用益の非課税や、受取時の公的年金等控除・退職所得控除も引き続き利用できます。
※実際の税負担軽減額は、所得や適用される税率などによって異なります。
まとめ
今回の制度改正により、iDeCoで拠出できる金額や期間の幅が広がり、それぞれの働き方やライフプランに応じて活用しやすくなります。この機会に、ご自身のライフスタイルに合わせた老後の資産形成を考えてみませんか。
◾️もっと知りたい方へ
他のコラム記事を見る