ホーム > 統計情報・白書 > 各種統計調査結果 > 厚生労働統計一覧 > 国民年金被保険者実態調査 > 結果の概要 > 平成11年国民年金被保険者実態調査 > 9.免除
9.免除
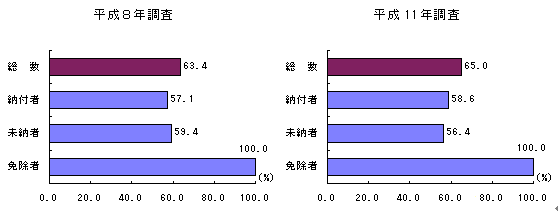
経済的な理由により国民年金保険料を納付できない場合、保険料の納付が免除されるが、このことに関する周知度は65.0%であり、納付者は58.6%、未納者は56.4%、免除者は100.0%となっている。
前回調査と比較すると、保険料免除制度の周知度には大きな変化はない。 |
保険料免除制度の周知度
|
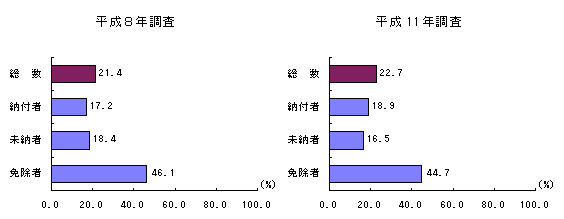
保険料を免除された期間のうち、過去10年間分については、遡って保険料を納付できるが、このことに関する周知度は22.7%であり、納付者は18.9%、未納者は16.5%、免除者は44.7%と免除者が高いものの5割を下回っている。
前回調査と比較すると、免除保険料追納制度の周知度には大きな変化はない。 |
免除保険料追納制度の周知度
|
平成10年度の免除者270万1千人について、その状況をみると、一般の被保険者については、「所得税非課税」(68.6%)のうち、「住民税非課税」が50.1%、「住民税課税」が18.5%となっており、さらに住民税課税の内訳をみると、「免除ライン未満」が4.8%、「免除ライン以上非免除ライン未満」が1.3%、「非免除ライン以上」が12.4%となっている。また、「所得税課税」は31.4%となっている。
また、学生の被保険者については、「所得税課税」は33.9%で、そのうち「基準額以上」は11.7%、「基準額未満」は22.2%となっている。「所得税非課税」は66.1%で、そのうち「基準額以上」は21.2%、「基準額未満」は44.9%となっている。 |
免除の認定状況
| 区分 |
割合 |
総数
所得税非課税
住民税非課税
住民税課税
免除ライン未満
免除ラインを上回り非免除ライン未満
非免除ライン以上
所得税課税 |
%
100.0
68.6
50.1
18.5
4.8
1.3
12.4
31.4 |
| 区分 |
割合 |
総数
所得税課税
基準額以上
基準額未満
所得税非課税
基準額以上
基準額未満 |
%
100.0
33.9
11.7
22.2
66.1
21.2
44.9 |
注1.一般の被保険者における免除の認定は、所得税課税の場合は非免除、所得税非課税かつ住民税非課税の場合は免除、所得税非課税かつ住民税課税の場合、当該被保険者の属する世帯の所得等により算定した判別指数の値を地域ごとの免除ライン・非免除ラインの値と比較することにより免除・非免除を認定している。ただし、非免除となった場合であっても、災害等による損害、所得が前年に比較して著しく低下した等により保険料の拠出が困難な場合は、個別の事情を考慮して免除できることとなっている。
注2.学生の被保険者における免除の認定は、所得税課税の場合は非免除、所得税非課税の場合は、当該学生の親元の世帯の所得等により算定した判別指数の値を学校の設立形態・親元の世帯の居住状況に応じた基準値と比較し、判別指数の値が基準額以上の場合は非免除、基準額未満の場合は免除となる。また、所得税課税の場合であっても、災害等による損害、所得が前年に比較して著しく低下した場合等においては、所得税非課税の場合と同様に親元の世帯の所得等により算定した判別指数と学校の設立形態・親元の世帯の居住状況に応じた基準値を比較し、判別指数が基準額以上の場合は非免除、基準額未満の場合は免除となる。ただし、非免除となった場合であっても、親元の世帯において災害等による損害、所得が前年に比較して著しく低下した等により保険料の拠出が困難な場合は、個別の事情を考慮して免除できることとなっている。 |
|
ホーム > 統計情報・白書 > 各種統計調査結果 > 厚生労働統計一覧 > 国民年金被保険者実態調査 > 結果の概要 > 平成11年国民年金被保険者実態調査 > 9.免除