Ministry of Health, Labour and Welfare

English

障害福祉サービスの
利用者負担の見直し


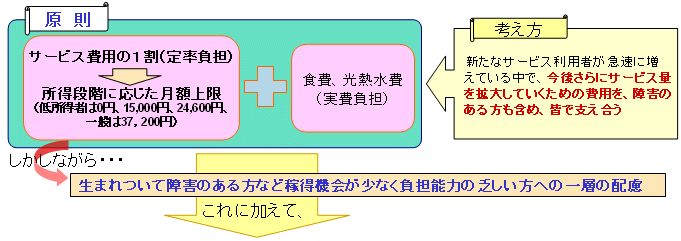
利用者負担への配慮(福祉サービス)
利用者負担への配慮(福祉サービス)の図
負担に係る配慮措置
○ 月額上限は、税制や医療保険で「被扶養者」とならない限り、障害者とその配偶者の所得で適用。
○ 障害年金以外にほとんど収入・資産のない方に特別に配慮。
・ 入所施設、グループホーム利用者 → 月収6.6万円以下の方は定率負担をゼロとし、食費等の負担のみに。
・ 地域で暮らす方(ホームヘルプ、通所利用者) → 社会福祉法人が減免することにより、月額上限を半分に。
・ これらの措置を講じても生活保護となる場合 → 生活保護にならない額にまで減額。
○ 食費、光熱水費についても、低所得者(市町村民税非課税世帯)は軽減。


各入所施設に係る負担(給付対象)の見直し

  人的サービス 食費・光熱水費 医療費・日常生活費
身体 給付対象(応能負担) 実費負担
知的 給付対象(応能負担)
精神 給付対象(負担なし) 実費負担
↓
  人的サービス 食費・光熱水費 医療費・日常生活費
3障害 給付対象(定率) 実費負担(補足給付) 実費負担


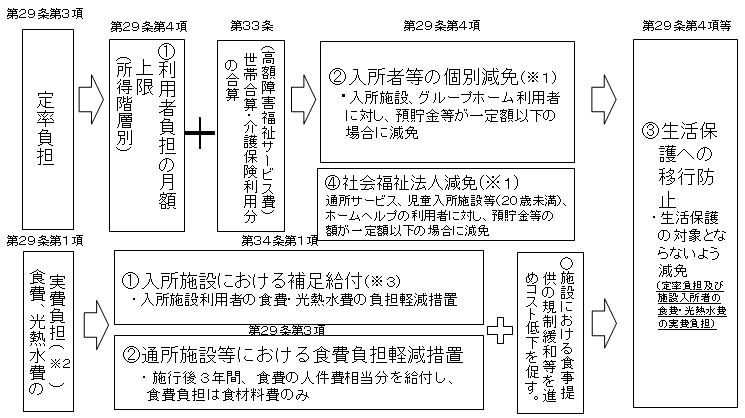
利用者負担に係る配慮措置

利用者負担に係る配慮措置の図
※1  施行後3年間実施(継続の必要性については実態調査に基づき再検討)
※2  特に栄養管理等が必要な者については、平成18年10月の新施設・事業体系の報酬設定の際に別途評価方法を検討。
※3  入所施設における食費等に係る実際のコスト等を調査し、その結果を補足給付の基準額に反映。


(定率負担の軽減措置(1))
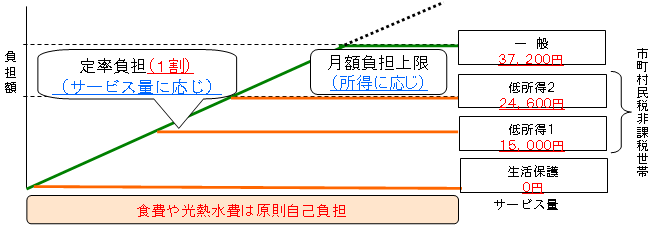
利用者負担の月額上限措置について
第29条第1項、
第4項関係
利用者本人の属する世帯の収入等に応じて、以下の4区分に設定

     →次ページのとおり特例の取り扱いあり。

 (1)生活保護 : 生活保護世帯に属する者

 (2)低所得1 : 市町村民税非課税世帯に属する者であって、支給決定に係る障害者又は障害児の保護者の収入が80万円(障害者基礎年金2級相当)以下の者

 (3)低所得2 : 市町村民税非課税世帯に属する者

→  障害者を含む3人世帯で障害基礎年金1級を受給している場合、概ね300万円以下の収入に相当。

 (4)一般 : 市町村民税課税世帯に属する者

図


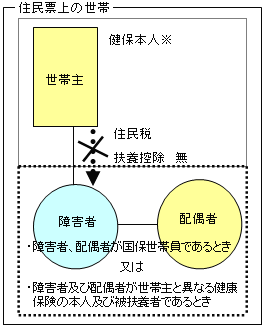
月額負担上限額の設定にかかる世帯の範囲の特例

月額負担上限額の設定に当たっては、
住民基本台帳上の世帯の所得で設定する。

ただし、以下の要件を満たす場合、実態上生計を一にしていないと判断できることから、障害者及び配偶者の所得に基づくことも選択できることとする。

<要件>

(1) 税制上、同一の世帯に属する親、兄弟、子供等が障害者を扶養控除の対象としていないこと。

かつ

(2) 健康保険制度において、同一世帯に属する親、兄弟、子供等の被扶養者となっていないこと。
  住民票上の世帯の図

※  世帯主が国保で、障害者及びその配偶者が国保の場合も同様の取り扱いとなる。


(定率負担の軽減措置(2))
定率負担の個別減免について
第29条第4項
1  3年間の経過措置(期間終了までに実態調査を行い必要性を再検討)

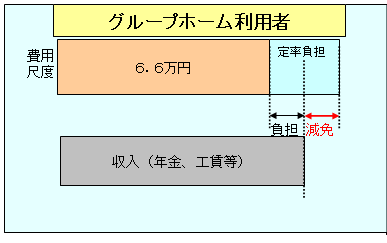
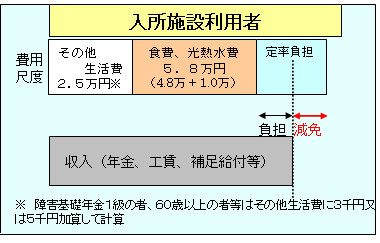
○  制度施行後3年間、食事や人的サービスが事業者により提供されるグループホーム、入所施設利用者(20歳以上)に対して、定率負担に係る個別の減免制度を実施する(低所得1,2が対象)。

2  費用基準と収入を比較(350万円を超える預貯金等を有している者は対象外)

○  グループホーム、入所施設それぞれで設定する基本的な費用尺度と本人の収入を比較し、定率負担の個別減免の範囲を定め実施する。なお、350万円を超える預貯金等を有している者は対象外とする。

3  得た収入のすべてを利用者負担しなくてもよい仕組み

○  6.6万円を超えない収入については、定率負担はゼロとする。
○  6.6万円を超える収入については、障害者が得た収入のすべてを利用者負担として負担しなくともよいよう、負担額が減額される仕組みとする。
○  この際、特に、就労等により得た収入については、働くことを促進する観点から、より負担額を減額する。

グループホーム利用者の図 入所施設利用者の図


第29条第4項
グループホーム入居者に個別減免を行った場合の負担額

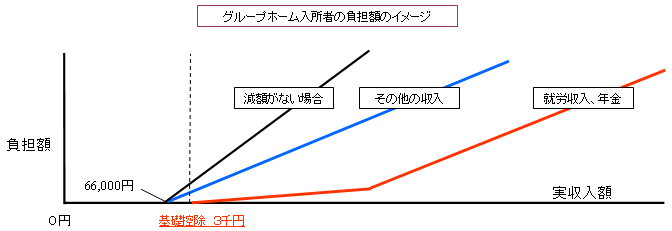
○  6.6万円の収入までは定率負担にかかる負担はゼロとする。

○  6.6万円を超える場合には原則として、障害者が得た収入のすべてを利用者負担として負担しなくともよいよう、収入に対する負担額が半額(50%)となるように設定する。

○  この際、特に、就労・年金による収入については、地域において働きながら暮らしていることを考慮し、原則より低い負担率として15%とする(収入の85%が残るようにする。)※。

グループホーム入所者の負担額のイメージ
※  入所施設については、食費等に係る給付を受けていることから、グループホームとは異なる基準を設定


グループホーム入所者(授産施設へ通所する場合)の
定率負担について
第29条第4項
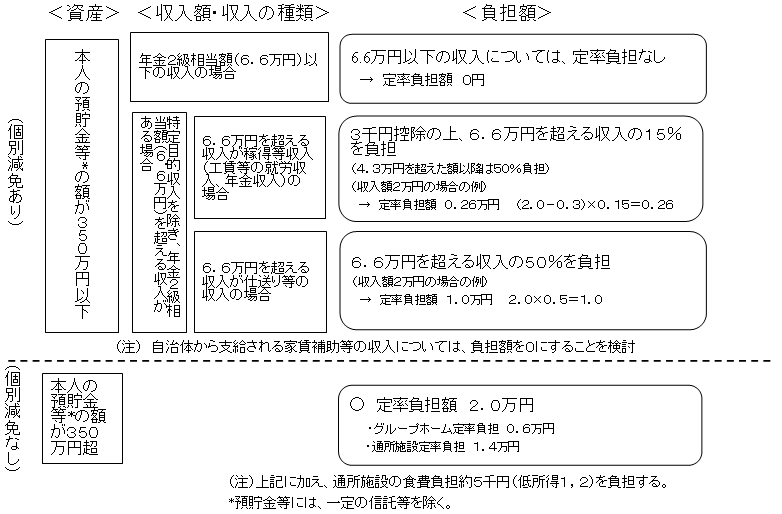
グループホーム入所者(授産施設へ通所する場合)の定率負担についての図


(定率負担の軽減措置(3))
生活保護への移行防止について
第29条第4項
 本来適用されるべき上限額を適用すれば生活保護を必要とするが、より低い上限額を適用すれば生活保護を必要としない状態になる者については、本来適用されるべき上限額より低い負担上限を適用。

月額上限 24,600円
↓より低い上限額を適用
月額上限 15,000円
↓より低い上限額を適用
月額上限 0円

※  認定については、生活保護の収入、支出と同様の仕組みとする。


(定率負担の軽減措置(4))(予算措置)
社会福祉法人減免のポイント
○  社会福祉法人による利用料減免措置を促進するため、低所得者のうち、特に支援が必要となるような層を対象に、利用者負担上限額が2分の1となるよう、経過的に3年間、公費による助成を行う。
 低所得1 15,000円→7,500円  
 低所得2 24,600円→12,300円 (通所については7,500円)

<減免対象サービス>
 下記の定率負担のうち、一の事業者において月額負担上限額の半額を超える部分(低所得1は7,500円、低所得2は12,300円((1)についてのみ7,500円))について減免する。
 (1)  通所施設、デイサービスの定率負担
 (2)  入所施設(20歳未満の入所者)の定率負担
 (3)  ホームヘルプサービスの定率負担

<減免対象となる低所得者>
 低所得1,2のうち、収入、預貯金が一定額以下の者
  単身世帯 2人世帯 3人世帯
収入基準額 150万円以下 200万円以下 250万円以下
預貯金基準額 350万円以下 450万円以下 550万円以下

<社会福祉法人に対する公費助成>
・ 減免額のうち、本来徴収すべき利用者負担額の5%までは2分の1,5%を超える部分については4分の3を公費助成の対象とする方向で関係省庁と調整中。(公費助成の対象経費のうち、負担割合・・国:都道府県:市町村=2:1:1)

<利用手続き>
 スムーズに減免が実施されるよう、市町村があらかじめ受給者証に記載する仕組みとする。

<減免を実施できる主体>
・ 原則として、社会福祉法人とするが、当該地域に障害福祉サービスを提供する社会福祉法人が存在しない場合については、それ以外の主体(NPO法人等)も実施できる取り扱いとする。


第34条第1項
(実費負担の軽減措置(1))
入所施設における補足給付(食費・光熱水費の軽減措置)


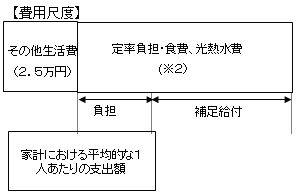
(1)  20歳以上の入所者に係る実費負担の軽減措置
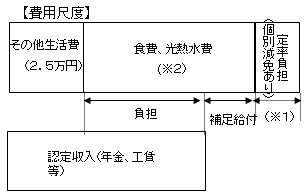
○  食費や居住費以外の「その他の生活費」として一定の額が残るように、食費、光熱水費について補足給付を行う。
○  「その他生活費」の額については、2.5万円(額については3年後に見直し)とする。
※  障害基礎年金1級の者、60歳以上の者等は3千円又は5千円を加算。

費用尺度の図
 
(2)  20歳未満の入所者に係る実費負担の軽減措置
○  収入のない20歳未満の入所者の実費負担について、子どもを養育する一般の世帯において通常要する程度の費用(収入階層別の家計における平均的な一人あたり支出)の負担となるように補足給付を行う。
○  「その他生活費」の額については、2.5万円(額については3年後に見直し)とする。
※  18歳未満の場合は、教育費として9千円を加算。

費用尺度の図

(※1) 20歳以上の入所者で預貯金が350万円以下である者に係る定率負担については、6.6万円以下の収入までは、定率負担を0円にする等の個別減免措置を講じる。
(※2) 食費、光熱水費に係る補足給付を行う際の尺度として5.8万円(食費4.8万円、光熱水費1.0万円)を設定(今後、食事等に係るコストの実態に応じて3年ごとに見直すものとする)。


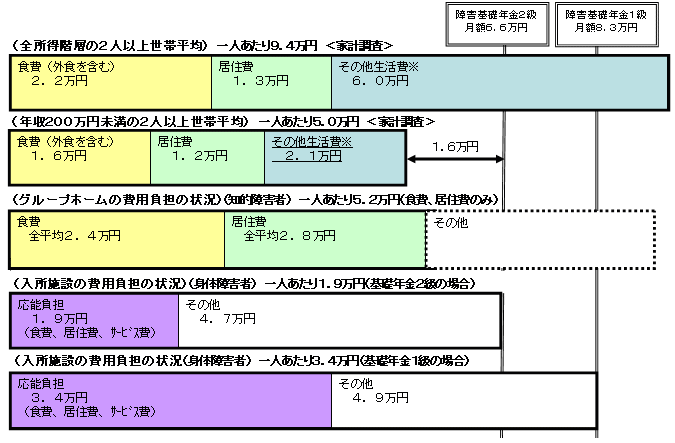
(参考)支出の実態(一般家計、グループホーム、入所施設)
支出の実態(一般家計、グループホーム、入所施設)の図
※  その他生活費は、被服・履物、家具・家事用品、保健医療、交通・通信、教育、教育娯楽費、その他支出である


(実費負担の軽減措置(2))
通所施設等食費軽減措置
第29条第3項
○ 新制度においては、通所施設、ショートステイ、デイサービスについては、定率負担のほか、食費が自己負担となる。
※  ショートステイ、デイサービスは、現行制度においても食費のうち食材料費が自己負担となっている。

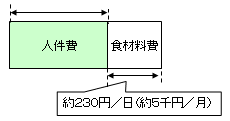
○ このため、施行後の概ね3年間、通所施設利用の低所得者(生活保護、低所得者1、低所得者2)について、食費のうち人件費相当分(1日約420円)を支給し、食材料費のみの負担とする減額措置を講ずる。

○ なお、食費の実費については、利用者保護の観点から、施設が利用者に求めることができる費用の範囲を明確にした上で、その範囲内で、施設ごとに設定し、利用者と契約する仕組みとする。

<参考> 実施後のおおむねの負担(通所施設、デイサービスの場合)

3年間支給 約420円/日
(約9千円/月)

図
 
・  現在の予算上は、食費約650円/日の単価であり、うち約230円/日が食材料費

・  これを前提として、月22日通った場合には、約5千円の実費負担となる。

注) 実際の実費のコストは、個々の施設によって異なる。


就労継続支援(雇用型)における利用者負担の減免

雇用関係のある就労継続支援(雇用型)における利用者負担についても、他の障害福祉サービスを利用した場合と同様に、一割の定率負担を求めることが原則。
 一方で、雇用型の就労継続支援については、
(1) 事業者と障害者の間で雇用関係が結ばれており、事業者から労働の対価として、賃金が支払われる特別な関係にあること
(2) 障害者福祉制度とは別に、障害者雇用納付金制度において、障害者雇用率を越えて障害者を雇用する事業主に対し、障害者雇用調整金等が支給されていること
 等を考慮する必要がある。
このため、事業者の判断により事業者の負担をもって利用料を減免することができる仕組みとする。


今回講じることとしている主な経過措置の概要

1  地域生活関係の経過措置
(1) 通所施設の食費負担に係る減額(生保・低所得1、2が対象)
○食費負担について、人件費相当分を給付する。(月額5千円程度(本来の負担の1/3程度)となる。)(施行後3年間の措置)
(2) グループホームの定率負担に係る個別減免(低所得1、2が対象)
○定率負担について、一定額以下の預貯金等しか有しない者であって、一定の基準で算出した生活費(施行時は障 害基礎年金2級相当)と本人の収入とを比較して、定率負担が困難なものに対して、個別に減免。
(3年後に継続の必要性について実態調査に基づき再検討)
(3) 通所施設、ホームヘルプ、児童福祉施設等(20歳未満)の定率負担に係る減免(低所得1,2が対象)
○ 預貯金等が一定額以下である者に対して、社会福祉法人減免により定率負担について上限額が半額となるように引き下げ。(3年後に継続の必要性について実態調査に基づき検討)

2  入所施設関係の経過措置(施行後3年ごとに段階的に見直し)
(1) 20才以上の入所者に対する負担の経過措置
○食費負担について、食費や居住費以外の「その他生活費」として一定の額(2.5万円など)が残るようにした上で、収入の範囲内で食費等の実費を負担する。
○定率負担については、グループホームと同様の個別の減免を、同じ期間実施。
(2) 20才未満の入所者に対する負担の経過措置
○収入のない20才未満の者について、地域生活をしていれば通常かかる程度の費用(収入別の家計における平均 的な一人あたり支出)の負担を保護者等に求める。

※  精神関係の施設は、平成18年10月以降に、新施設・事業体系に移行したものから対象となる。移行までは、現行と同じ仕組み。


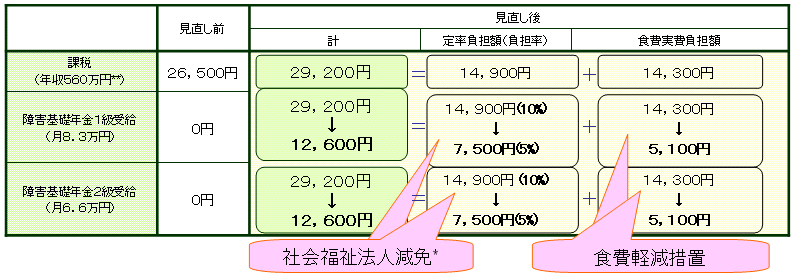
 ケース1 自宅から通所施設に通う場合  月22日更生施設に通う場合 事業費:14.9万円)

ケース1 自宅から通所施設に通う場合の表
*個別減免・社会福祉法人減免は預貯金等が一定額以下の方を対象。
**平均的勤労者の年収(厚生年金男子被保険者の平均標準報酬月額の平成15年度実績見込み(36.0万円)を年収に換算したもの)
(注)この資料は、18年4月時点での利用者負担及び軽減措置を記載したものであり、3年後に障害者自立支援法全体の見直しを行う際に、利用者負担についても、併せて見直しを行う。


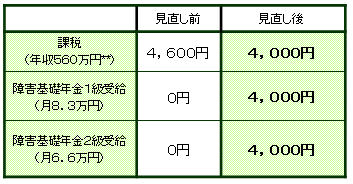
ケース2ー1 ホームヘルプを利用する場合
・月10時間(身体介護)(事業費約4万円)

ケース2ー1 ホームヘルプを利用する場合・月10時間(身体介護)の表
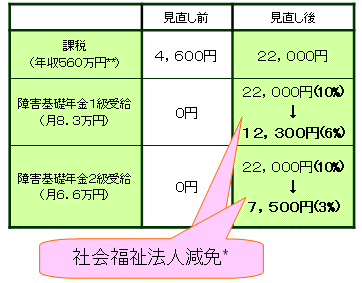
ケース2ー2 ホームヘルプ
・月125時間(日常生活支援)(事業費約22万円)

ケース2ー2 ホームヘルプ・月125時間(日常生活支援)の表
*個別減免・社会福祉法人減免は預貯金等が一定額以下の方を対象。
**平均的勤労者の年収(厚生年金男子被保険者の平均標準報酬月額の平成15年度実績見込み(36.0万円)を年収に換算したもの)
(注)この資料は、18年4月時点での利用者負担及び軽減措置を記載したものであり、3年後に障害者自立支援法全体の見直しを行う際に、利用者負担についても、併せて見直しを行う。

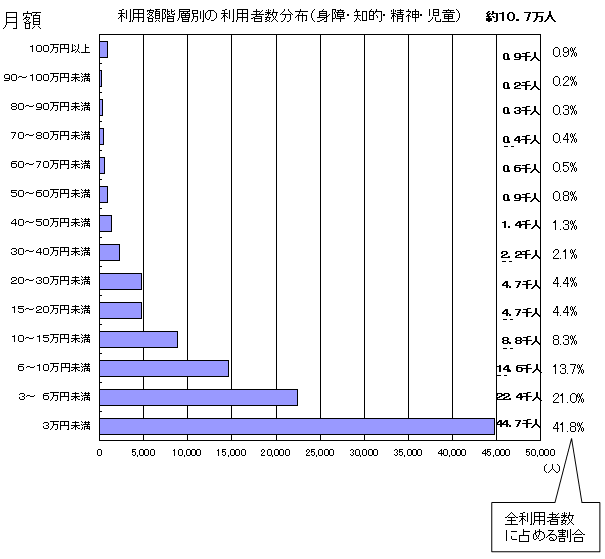
ホームヘルプサービスの「利用額ごとの利用者数分布」

ホームヘルプサービス

ホームヘルプサービスの「利用額ごとの利用者数分布」のグラフ
平成16年10月実績
(身体障害者、知的障害者、精神障害者、障害児)
(厚生労働省障害保健福祉部調べ)


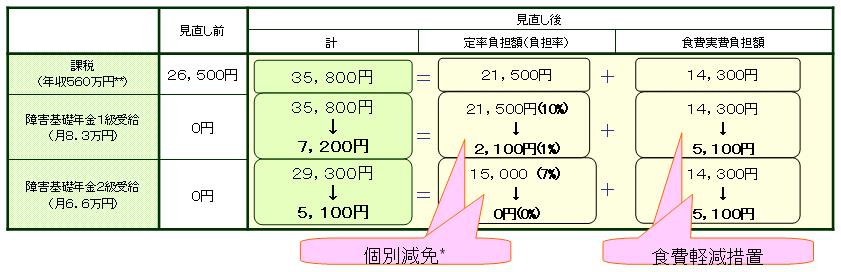
ケース3 グループホームから通所施設に通う場合  (月22日更生施設に通所(事業費14.9万円)、グループホーム(事業費:6.6万円))

ケース3 グループホームから通所施設に通う場合の表
*個別減免・社会福祉法人減免は預貯金等が一定額以下の方を対象。
**平均的勤労者の年収(厚生年金男子被保険者の平均標準報酬月額の平成15年度実績見込み(36.0万円)を年収に換算したもの)
(注)この資料は、18年4月時点での利用者負担及び軽減措置を記載したものであり、3年後に障害者自立支援法全体の見直しを行う際に、利用者負担についても、併せて見直しを行う。


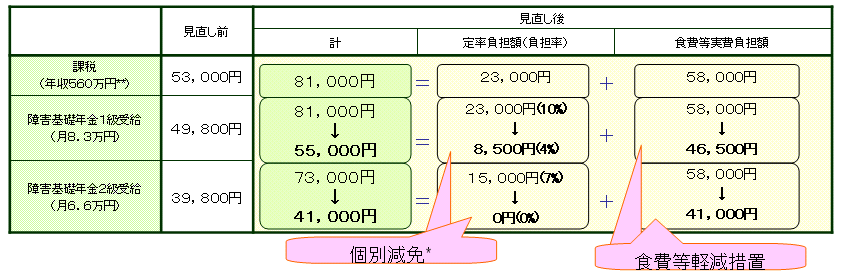
ケース4 知的障害者入所更生施設に入所する場合(20歳以上)  (事業費:23万円)

ケース4 知的障害者入所更生施設に入所する場合(20歳以上)の表
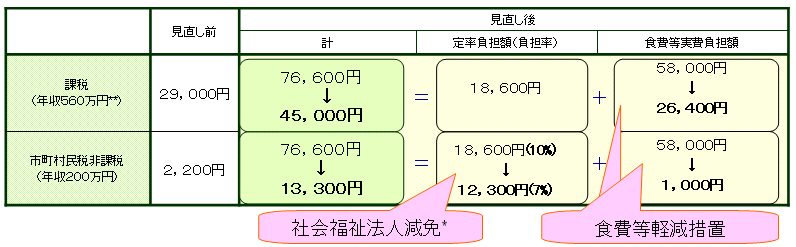
ケース5 知的障害児施設に入所する場合(18歳未満)  (事業費:18.6万)

ケース5 知的障害児施設に入所する場合(18歳未満)の表
*個別減免・社会福祉法人減免は預貯金等が一定額以下の方を対象。
**平均的勤労者の年収(厚生年金男子被保険者の平均標準報酬月額の平成15度実績見込み(36.0万円)を年収に換算したもの)
(注)この資料は、18年4月時点での利用者負担及び軽減措置を記載したものであり、3年後に障害者自立支援法全体の見直しを行う際に、利用者負担についても、併せて見直しを行う。

トップへ