報道発表資料 HOME

平成12年度税制改正の概要(厚生省関係)

平成11年12月


1.確定拠出型年金制度の創設による老後の所得保障の充実


(1)制度に加入し得る者の範囲(対象者)

○ 企業型年金(企業拠出のみ)と個人型年金(加入者拠出のみ)の2つの型を設け、60歳未満の者を加入者とする。
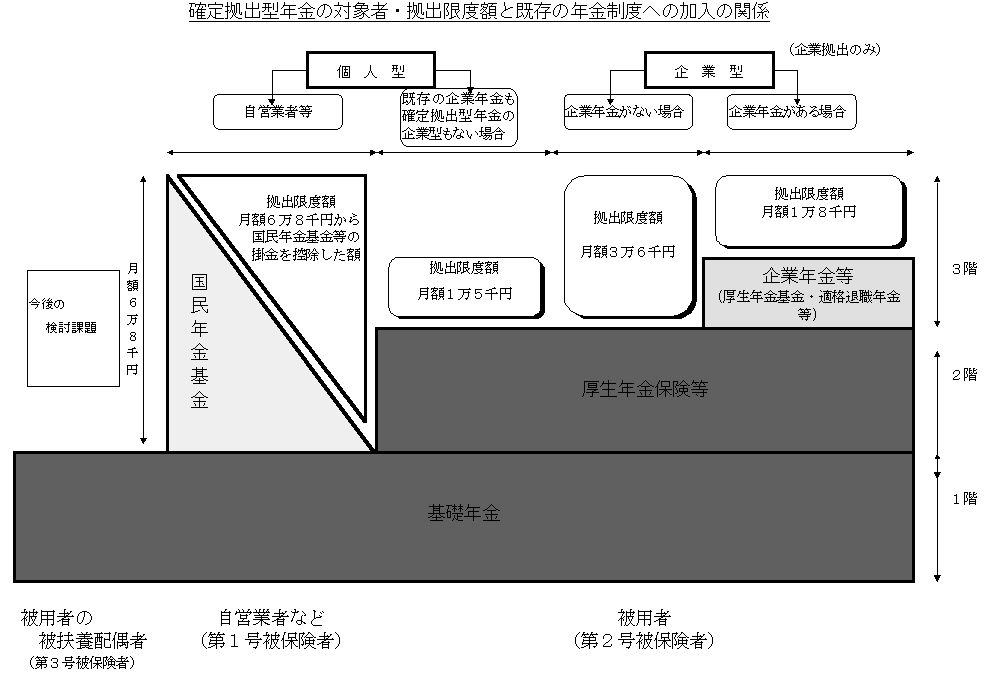
(具体的な対象者の範囲については次ペ−ジの図を参照)


(2)税制上の措置

(1) 拠出段階……非課税

○ 企業拠出は損金算入し、かつ、従業員の給与所得とみなさない。

○ 本人拠出は所得控除

○ 限度額
・ 個人型の自営業者等の拠出 年81万6千円(月6万8千円)
国民年金基金等の加入者は上記の額から国民年金基金等の掛金額を控除した額
・ 企業型の企業の拠出
厚生年金基金・適格退職年金等を実施していない場合
年43万2千円(月3万6千円)
厚生年金基金・適格退職年金等を実施している場合
年21万6千円(月1万8千円)
・ 個人型の企業の従業員の拠出 年18万円 (月1万5千円)

(2) 運用段階……年金資産に特別法人税を課税(但し、平成12年度まで凍結)

(3) 給付段階……課税
・年金の場合は、公的年金等控除を適用。
・一時金の場合は、この制度への加入年数を勤続年数とみなして退職所得課税を適用。

(4) 加入者が離転職し、年金資産を移管する場合には、税制上の措置を継続。

(5) 既存の企業年金等からの移行に伴い資産を移管する場合には、所得税を課税しない。

(※)確定拠出型年金制度の概要については別紙のとおり。

 確定拠出型年金の対象者・拠出限度額と既存の年金制度への加入の関係図


2 .高齢者介護に対する社会的支援の推進

(1)要援護高齢者の介護費用に係る所得控除  (所得税、個人住民税)
 要援護高齢者の介護費用に係る税制上の措置については、介護保険の実施に向け所要の措置を講ずるとともに、介護保険の実施状況や特別な人的控除との関係等を踏まえ、検討する。
(2)介護保険事業支援計画に基づき整備が必要な地域において開設される介護老人保健施設の用に供される建物等の軽減措置の創設  (固定資産税)

 開設後5年間について、課税標準の4分の1を軽減する措置を創設
(3)国民健康保険税の課税限度額の見直し  (国民健康保険税)
 国民健康保険税の基礎課税額に係る課税限度額を53万円、介護納付金課税額に係る課税限度額を7万円とする。
(4)民間介護保険加入者に係る所得控除  (所得税、個人住民税)
 生損保控除のあり方については、金融システム改革の下で業態間、商品間の垣根が取り払われつつあることや、高齢化社会における老後の自助努力や医療、介護を支援するとの見地、地震災害に対する国民の備え、制度創設の目的が達成されているとの指摘等を踏まえ、引き続き検討する。


3.良質かつ効率的な医療制度の構築


(1)医療提供体制の充実

(1)社会保険診療報酬に係る事業税の非課税措置の存続  (事業税)
  非課税措置を存続
(2)医療法人に係る事業税(自由診療分)の軽減措置の存続  (事業税)
  軽減税率を存続
(3)救急医療用機器に係る軽減措置の適用期限の延長(2年間)  (固定資産税)
  ・心電図電送装置を除外
  ・取得価額の引上げ(240→260万円以上)
(4)中小企業新技術体化投資促進税制(メカトロ税制)の対象設備の拡充及び適用期限の延長(2年間)  (所得税、法人税)
  ○対象機器の変更
   ・歯科用デジタルエックス線画像処理装置を拡充
   ・咬合診断システムを除外
(5)国立病院・療養所の再編成に伴う移譲等を受けた場合における軽減措置の適用期限の延長(2年間)
(6)無料の低額診療事業等に係る非課税措置の拡大  (固定資産税、都市計画税)
 生計困難者のために無料又は低額な料金で診療を行う事業等の用に供する固定資産に係る固定資産税及び都市計画税の非課税措置について、対象に社会福祉法人であって公的医療機関を開設している一定の者が当該事業の用に供する一定の固定資産を追加する。


(2)医薬品・医療機器産業の振興

(1)中小企業新技術体化投資促進税制(メカトロ税制)の対象設備の追加及び適用期限の延長(2年間)  (所得税、法人税)
○対象機器の変更
 ・溶出試験器、全自動カプセル充填機、自動コ−ティング装置を追加
 ・高精度錠剤・カプセル監視選別機、自動造粒装置(湿式・乾式)、免疫化学分析装置を除外


(2)エネルギ−需給構造改革投資促進税制(エネ革税制)の適用期限の延長(2年間) (所得税、法人税)


(3)公害防止用設備に係る特別償却制度・固定資産税の軽減措置の適用期限の延長(2年間) (所得税、法人税、固定資産税)


(4)バイオテクノロジ−試験研究設備に係る軽減措置の適用期限の延長(2年間) (固定資産税)
 適用趣旨を専ら実験における安全性確保のために供するものに明確化。

(3)制度改正等関係(いわゆる△法)

(1)国立看護大学校(仮称)において教育として行う役務の提供に係る消費税の非課税措置の適用  (消費税)

(2)医療保険制度の改正に伴う税制上の所要の措置

(3)医療提供体制の見直しに伴う税制上の所要の措置

 ※それぞれ、法案の内容を見て検討することとされた。


4.ニ−ズに対応した社会福祉施策の新たな展開

(1)精神障害者地域生活支援センタ−の法定化に伴う税制上の所要の措置
 (固定資産税、都市計画税、不動産取得税、特別土地保有税)
 精神障害者地域生活支援センタ−に係る非課税措置を創設。


(2)消費生活協同組合における自然災害共済事業新設に伴う損害保険料控除及び異常危険準備金の適用  (所得税、法人税、個人住民税)

 
5.環境衛生、廃棄物対策の推進による生活環境の向上

(1)環境衛生関係営業の振興

(1)中小企業新技術体化投資促進税制(メカトロ税制)の適用期限の延長(2年間)
 (所得税、法人税)


(2)エネルギ−需給構造改革投資促進税制(エネ革税制)の適用期限の延長(2年間)
 (所得税、法人税)


(3)公害防止用設備に係る軽減措置の適用期限の延長(2年間)  (固定資産税)
 適用期限を2年間延長する。


(4)公衆浴場に係る軽減措置の適用  (固定資産税)
 従前の取扱いを考慮し適宜免除又は軽減することが適当である旨の助言通知へ切り替え

(2)ダイオキシン対策

(1)公害防止用設備に係る特別償却制度の対象設備の拡大及び適用期限の延長
 (2年間)  (所得税、法人税)
  ・小型焼却炉を追加
  ・有害汚泥処理装置を除外

(3)リサイクルの推進

(1)再商品化設備等の特別償却制度の対象設備の拡大及び適用期限の延長(2年間)
 (所得税、法人税)
  ・家電リサイクル法の対象となる特定家庭用廃棄物再商品化設備を追加


(2)廃棄物再生処理用設備に係る軽減措置の対象設備の拡大及び適用期限の延長
 (2年間)  (固定資産税)
  ・パルプモウルド化装置及び固形燃料製造装置を追加
  ・ガラスくず処理用異物除去装置を除外
  ・ガラスくず窯業原料利用装置(課税標準2/3→3/4に変更)


(3)再生資源分別回収設備の特別償却制度の適用期限の延長(2年間)
 (所得税、法人税)
  ・ガラスくず処理用異物除去装置及び飲料容器選別装置を除外


(4)その他廃棄物対策の推進

(1)最終処分場に係る維持管理積立金制度の適用期限の延長(2年間)
 (所得税、法人税)


(2)廃棄物処理施設に係る軽減措置の適用期限の延長(2年間) (固定資産税)
  ・優良更新投資の要件の変更(指定物質の規制基準値70%→60%)
  ・自動車等破砕物処理施設(課税標準1/3→2/3に変更)

(3)産業廃棄物の処理に係る特定施設の用に供する土地等に係る非課税措置の適用期限の延長(2年間)  (事業所税、特別土地保有税)
  ・特定施設の要件の変更(事業に必要な資金の額 10億→11億円)

(4)広域臨海環境整備センタ−業務の用に供する土地等に係る非課税措置の適用期限の延長(2年間)  (特別土地保有税)


6.その他

○年齢16歳未満の扶養親族に係る扶養控除の額の割増(10万円加算)の特例を、廃止する。

 (注)上記の措置は、少子化対策に資するものであり、平成12年分以後の所得税について適用する。
厚生省大臣官房政策課


確定拠出型年金制度(案)の概要

1.確定拠出型年金

○ 確定拠出型年金は、拠出された掛金が個人ごとに明確に区分され、将来の年金給付のための資産として確定するとともに、掛金とその運用収益との合計額をもとに給付額が決定される年金。
(現行の企業年金等は、老後において毎年受け取る給付額を企業等が保証する年金であり、確定給付型年金。)

2.必要性

○ 現行の企業年金等は以下のような問題点があり、新たな選択肢として、自己責任で運用を行う確定拠出型年金を導入することが必要。
(1) 現行の企業年金等は中小企業や自営業者に普及していない。
(2) 転職の際の年金資産の移管(ポータビリティー)が十分確保されておらず、近年加速している労働移動への対応が困難。
(3) 景気が大きく変動する中では、企業の業績の影響を受けるため、現行の企業年金等だけでは従業員にとって老後の備えが不安定になりやすい。
○ また、確定拠出型年金は中小零細企業に導入しやすい制度であり、中小零細企業等への制度の普及により、従業員の老後所得保障の一層の充実・安定が図られるようにすることが必要。

3.制度の概要

(1)対象者(制度に加入できる者)

(1) 企業型年金(企業拠出のみ)
・ 企業の従業員(国民年金の第2号被保険者)
(2) 個人型年金(加入者拠出のみ)
・ 自営業者等(国民年金の第1号被保険者)
・ 企業の従業員(厚生年金基金、適格退職年金等の対象となっておらず、かつ、確定拠出型年金の企業型年金の対象となっていない第2号被保険者に限る。)
(3) 年齢は60歳未満の者

(2)制度への加入・拠出等

(1) 加入
・企業型年金への加入
確定拠出型年金規約(労使合意により定め、主務大臣が承認)に基づき、制度の加入者となる。
・個人型年金への加入
国民年金基金連合会に申請することにより制度に加入。
(2) 拠出
企業又は加入者は、拠出限度額の範囲内で、掛金を拠出。

《拠出限度額》

・ 企業型年金の企業の拠出
厚生年金基金、適格退職年金等を実施していない場合
年43万2千円(月3万6千円)
厚生年金基金、適格退職年金等を実施している場合
年21万6千円(月1万8千円)
・ 個人型年金の自営業者等の拠出 年81万6千円(月6万8千円)
(国民年金基金等に加入している場合、国民年金基金等の掛金を控除した額)
・ 個人型年金の企業の従業員の拠出 年18万円 (月1万5千円)
(3) ポータビリティー等

(3)運用

(1) 加入者が、年金資産をどの運用商品で運用するかを決定。加入者が運用指図を行う。
(2) 運用商品は、預貯金、公社債、投資信託、保険、株式等とする。
  運営管理機関は、加入者に対し、3つ以上の商品を選択肢として提示。
(3) 運営管理機関は、加入者に対し、少なくとも3ヶ月に1回以上の商品の預替え機会を提供するとともに、運用商品等に係る情報提供等を行う。

(4)給付

(1) 給付形態 老齢給付金、障害給付金、死亡一時金とし、老齢給付金、障害 給付金は年金又は一時金として受給できる。
制度に加入し得ない者となった場合には、一定の要件のもとに脱退一時金を受給できる。
(2) 支給事由 60歳到達(一定年数以上の加入要件を設ける)、死亡、高度障害

(5)税制

(1) 拠出段階 加入者の拠出は所得控除、企業の拠出は損金算入
(2) 運用段階 年金資産に特別法人税を課税(平成12年度まで凍結)
(3) 給付段階 年金の場合は公的年金等控除を適用。
一時金の場合は制度への加入年数を勤続年数とみなして退職所得課税を適用。
(4) 加入者が離転職し、年金資産を移管する場合には、税制上の措置を継続。

(6)法整備

(1) 既存の企業年金等に係る関連法律とは別に確定拠出型年金法(仮称)を制定。
(2) 加入者の保護を図る観点から、企業、国民年金基金連合会、運営管理機関・資産管理機関は、法令及び確定拠出型年金規約を遵守し、加入者に忠実に業務を遂行する責任を負うことなどを法令上定める。

(7)既存制度からの移行

○ 企業型年金を実施する企業は、労使合意により、一定の限度額の範囲内で、既存の企業年金等の過去期間分に係る年金資産等を企業型年金に移管することができる。

(注)資産管理機関及び運営管理機関

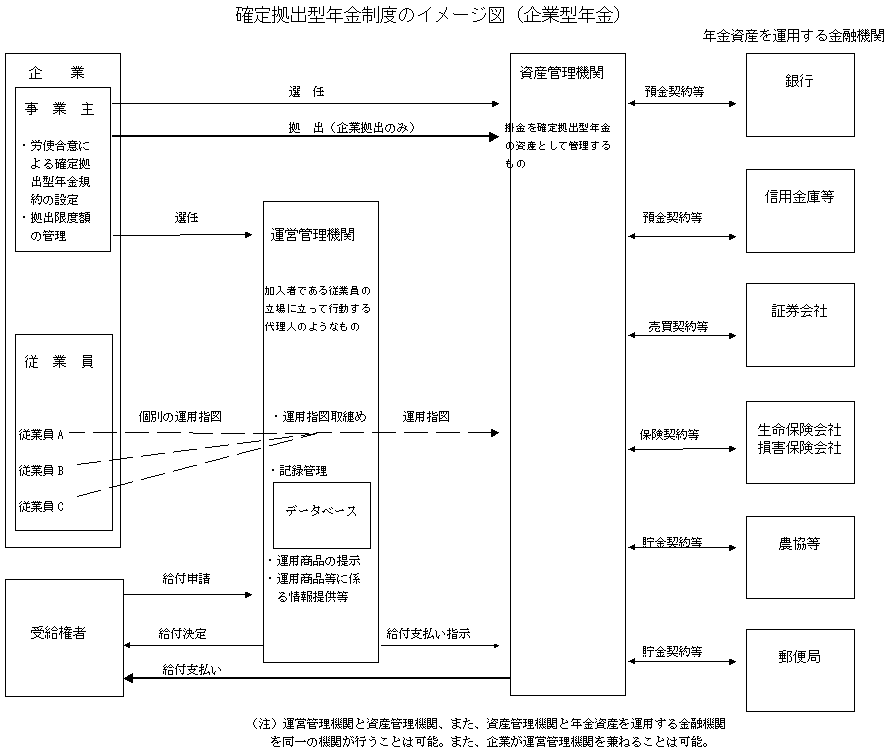
(1) 資産管理機関
・ 企業型年金の制度において、企業が拠出した掛金を年金資産として企業財産から分離・保全等を行うものとして制度上位置づける。
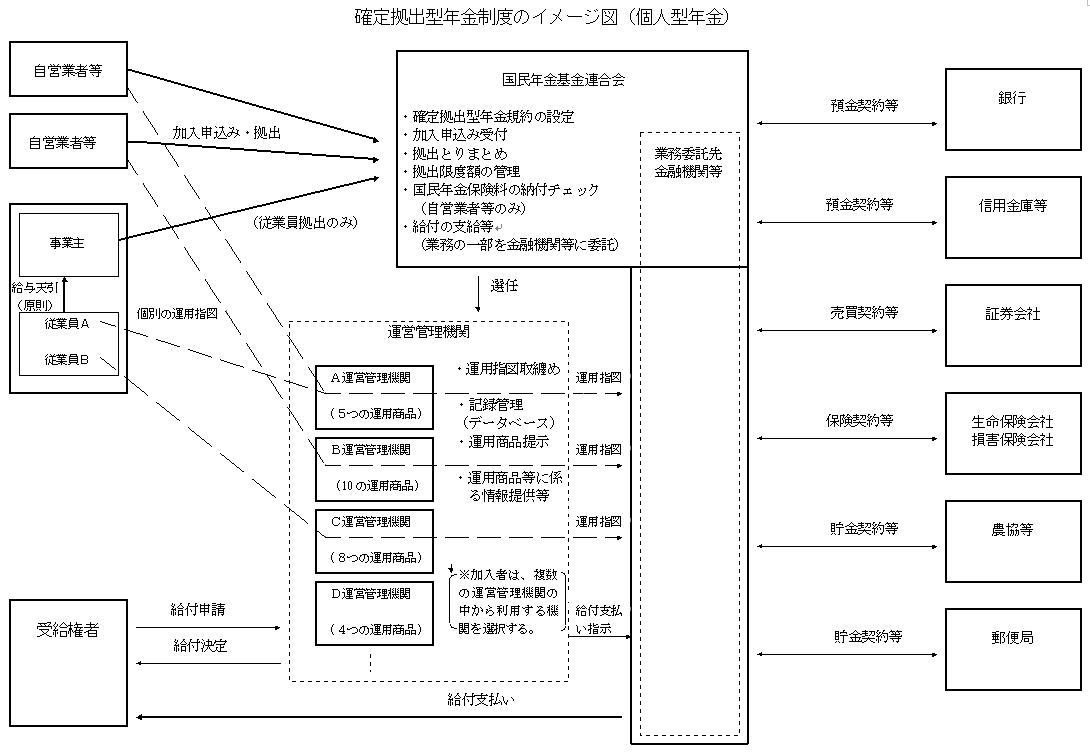
(2) 運営管理機関
・ 個別の運用商品の提示、個別の運用商品等に係る情報提供、加入者の運用指図のとりまとめ、加入者個人ごとの持分等に係る記録管理等を行うものとして制度上位置づけ、主務大臣の登録制とする。


確定拠出型年金制度のイメージ図(企業型年金)


確定拠出型年金制度のイメージ図(個人型年金)


報道発表資料 HOME