障害福祉サービスに係る利用者負担について

障害保健福祉部


障害福祉サービスに係る利用者負担の見直しの考え方
−実費負担+サービス量と所得に着目した負担−


(居宅、通所)
○  応能負担(現在の平均負担率約1%)  →  実費負担+サービス量と所得に着目した負担
(入所)
○  応能負担(現在の平均負担率約10%)  →  実費負担+サービス量と所得に着目した負担

負担能力の乏しい者については、経過措置も含め負担軽減措置を講ずる。
居宅
居宅の図


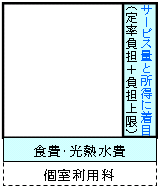
図  は自己負担
通所
通所の図
入所
入所の図
この他、医療費・日用品費は自己負担     ※ 精神関係の施設は、平成18年10月以降に、新施設・事業体系に移行したものから対象となる。


各入所施設に係る負担(給付対象)の見直し

  人的サービス 食費・光熱水費 医療費・日常生活費
身体 給付対象(応能負担) 実費負担
知的 給付対象(応能負担)
精神 給付対象(負担なし) 実費負担

↓
  人的サービス 食費・光熱水費 医療費・日常生活費
3障害 給付対象(定率) 実費負担(補足給付) 実費負担


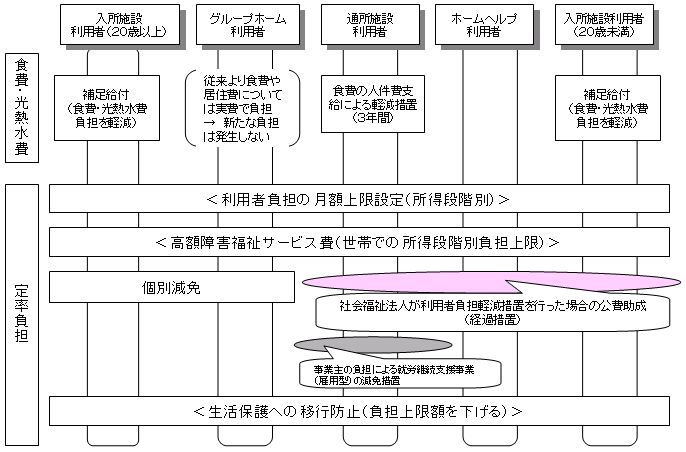
利用者負担に係る配慮措置

定率負担
→
(1) 利用者負担の月額上限
(所得階層別)
+
(高額障害福祉サービス費)
世帯合算・介護保険利用分の合算
→
(2) 入所者等の個別減免(※1)
・ 入所施設、グループホーム利用者に対し、預貯金等が一定額以下の場合に減免

社会福祉法人減免
通所サービス、児童入所施設等(20歳未満)、ホームヘルプの利用者に対し、預貯金等額が一定額以下の場合に減免
→
(3) 生活保護への移行防止
・ 生活保護の対象とならないよう減免
(定率負担及び施設入所者の食費・光熱水費の実費負担)
食費、
光熱
水費の
実費
負担
(※2)
→
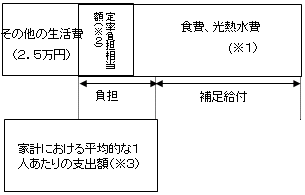
(1) 入所施設における補足給付(※3)
・ 入所施設利用者の食費・光熱水費の負担軽減措置

(2) 通所施設等における食費負担軽減措置
・ 施行後3年間、食費の人件費相当分を給付し、食費負担は食材料費のみ
+
○ 施設における食事提供の規制緩和等を進めコスト低下を促す。
→

※1  施行後3年間実施(継続の必要性については実態調査に基づき再検討)
※2  特に栄養管理等が必要な者については、平成18年10月の新施設・事業体系の報酬設定の際に別途評価方法を検討。
※3  入所施設における食費等に係る実際のコスト等を調査し、その結果を補足給付の基準額に反映。


利用者負担に関する配慮措置

利用者負担に関する配慮措置の図


(定率負担に係る措置(1))
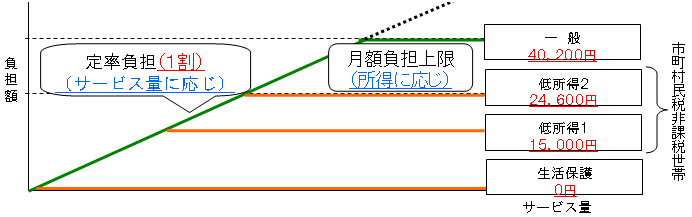
利用者負担の月額上限措置について


利用者本人の属する世帯の収入等に応じて、以下の4区分に設定
     →7ページのとおりに見直し
 (1)生活保護 : 生活保護世帯に属する者
 (2)低所得1 : 市町村民税均等割非課税世帯であって世帯主及び世帯員のいずれも収入が80万円(障害基礎年金2級相当)以下である世帯に属する者
 →8ページのとおりに見直し
 (3)低所得2 : 市町村民税均等割非課税である世帯に属する者
 → 障害者を含む3人世帯で障害基礎年金1級を受給している場合、概ね300万円以下の収入に相当。
 (4)一般 : 市町村民税課税世帯
(定率負担に係る措置(1))利用者負担の月額上限措置についての図


月額負担上限額の設定にかかる世帯の範囲の特例

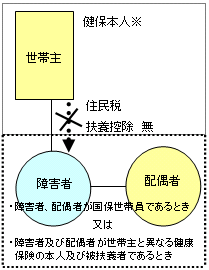
月額負担上限額の設定に当たっては、住民基本台帳上の世帯の所得で設定する。

ただし、以下の要件を満たす場合、実態上生計を一にしていないと判断できることから、障害者及び配偶者の所得に基づくことも選択できることとする。

<要件>
(1) 税制上、同一の世帯に属する親、兄弟、子供等が障害者を扶養控除の対象としていないこと。

かつ

(2) 健康保険制度において、同一世帯に属する親、兄弟、子供等の被扶養者となっていないこと。
住民票上の世帯
住民票上の世帯の図
※  世帯主が国保で、障害者及びの配偶者が国保の場合も同様の取り扱いとなる。


低所得1の要件の見直し

○ 世帯員全員が市町村民税非課税の場合に、

従来案
世帯員全員の収入が年間80万円以下の世帯に属する者
↓
見直し案
支給決定に係る障害者又は障害児の保護者の収入が年間80万円以下の者

┌
│
│
│
└
(1) 低所得者の場合、世帯構成員相互に支え合うといっても限界があること
(2) 介護保険においても、低所得1の負担上限に相当する階層について本人の収入のみで判断する仕組みとしていること
┐
│
│
│
┘
   から、見直しを行う。  


高額障害福祉サービス費について

○  同一世帯に障害福祉サービスを利用する者が複数いる場合等に、世帯の負担を軽減する観点から、償還払い方式により、世帯における利用者負担を月額負担上限額まで軽減を図る。

<合算の対象とする費用>
 同一世帯に属する者が同一の月に受けたサービスによりかかる(1)〜(5)のいずれかの負担額を合算する。
(1)  障害者自立支援法に基づく介護給付費等に係る定率負担額
(2)  身体障害者福祉法に基づく施設訓練等支援費の定率負担額(18年1月〜9月まで)
(3)  知的障害者福祉法に基づく施設訓練等支援費の定率負担額(18年1月〜9月まで)
(4)  児童福祉法に基づく障害児施設給付費(高額障害児施設給付費として償還された費用を除く。)
(5)  介護保険の利用者負担額(高額介護サービス費により償還された費用を除く。)。ただし、同一人が障害福祉サービス等を併用している場合に限る。

<支給額>
 世帯における利用者負担額が、月額負担上限額の額と同じになるように高額障害福祉サービス費を償還する。
(1)  低所得1・・・15,000円
(2)  低所得2・・・24,600円
(3)  一般世帯・・40,200円

 一人当たりの負担上限額が、合算基準額を超えた世帯合算負担額(上記(1)〜(5)を合算したもの)を個人の負担額の割合で按分した額となるよう、高額障害福祉サービス費を支払う。


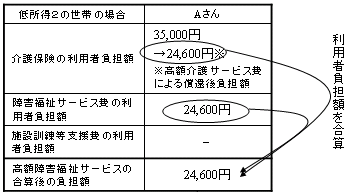
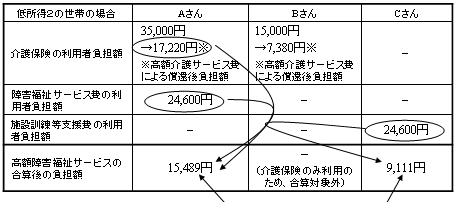
高額障害福祉サービス費の事例(1)

高額障害福祉サービス費の事例(1)の表
   ↑
Aさんの負担額が24,600円となるよう、高額障害福祉サービス費を24,600円支給

<具体的な計算方法>
(1) 介護保険の負担額は、高額介護サービス費により10,400円(35,000−24,600=10,400)は償還されるため、介護保険の合算の対象となる額は、24,600円
(2) 49,200(=24,600×2)−24,600=24,600円(高額障害福祉サービス費の額)


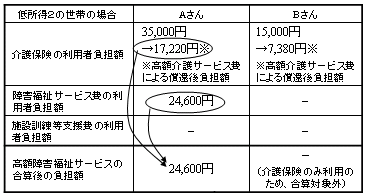
高額障害福祉サービス費の事例(2)

高額障害福祉サービス費の事例(2)の表
↑
Aさんの負担額が24,600円となるよう、高額障害福祉サービス費を17,220円支給

<具体的な計算方法>
Bさんは介護保険のみ利用しているため、高額障害福祉サービス費の対象外。
Aさんの負担額を計算し、上限額から負担額を引いた額が支給される。
その際、介護保険の利用料は高額介護サービス費による償還後の負担額に基づき合算する。

○  Aさんの負担額
 高額介護サービス費による償還後の負担額をもとに合算されるため、合算される額は、17,220と24,600の合計額(41,820円)となる。
 この負担額を、24,600の負担となるように、高額費を支給するので、高額障害福祉サービス費の額は、41,820(=17,220+24,600)−24,600=17,220(高額費)となる。


高額障害福祉サービス費の事例(3)

高額障害福祉サービス費の事例(3)の表
AさんとCさんの負担額が合わせて24,600円となるよう、高額障害福祉サービス費を支給
(Aさん・・26,332円、Cさん・・15,489円支給)
<具体的な計算方法>
Bさんは介護保険のみ利用しているため、高額障害福祉サービス費の対象外。
AさんとCさんの一人当たりの負担額を計算し、上限額から負担額を引いた額が支給される。
その際、介護保険の利用料は高額介護サービス費による償還後の負担額に基づき合算する。

A  24,600×(17,220+24,600)/(17,220+24,600+24,600)=15,488(負担額)
 41,820(=17,220+24,600)−15,488=26,332(高額費)

C  24,600×24,600/(17,220+24,600+24,600)=9,111(負担額)
 24,600−9,111=15,489(高額費)


(定率負担の軽減措置(2))
定率負担の個別減免について


○  3年間の経過措置(期間終了までに実態調査を行い必要性を再検討)として、食事や人的サービスが事業者により包括的に提供されるグループホーム、入所施設利用者に対して、当該利用者が利用するサービスに係る定率負担*について個別減免措置を実施する。
* グループホーム利用者が通所サービスを利用している場合は、通所サービスに係る定率負担も含め減免の対象となる。

○  負担能力がある場合には、利用者負担を負担していただくという考え方から、定率負担の個別減免措置を実施するにあたっては、障害者本人が一定の資産等を有していないことを条件とする。

○  グループホーム、入所施設で暮らす者であって、障害者本人の所有する資産の額等が以下の場合に、個別減免措置の対象とする。
・  入所者の所有する預貯金等の額が350万円以下であること
*  額は、同様の生活水準にある一般世帯の貯蓄水準や障害者等の利子非課税(マル優)を参考に設定
・  一定の親族の居住用以外の不動産を所有していないこと 等

○  下記の場合には、資産を利用できる状態となった際に、負担能力を認定することが適当であるため、上記の資産とはみなさず、実際に資産を利用できる状態になった場合に、収入認定するものとする。
・  個人年金*(一定期間は利用できない状態にあるなど一定の要件を備えたもの)
*  個人年金保険料控除の対象となるものを想定
・  親等が障害者を受益者として設定する信託財産(受益者の自由な意思によって解約できないなどの一定の要件を備えたもの**)
**  特定贈与信託や他益信託のうち一定の要件を満たしたもの等を想定


(定率負担の軽減措置(2))
収入の種類と個別減免の負担率


○  6.6万円を超える収入(超過収入)についての負担額
収入の種類 収入に対する負担額 具体例
(1) 特定目的収入
 国、地方公共団体等から特定の目的に充てるために支給されるもの
 利用者負担なし
○ 地方自治体から支給される家賃等を補助するために支給される家賃補助手当のうち、実際の家賃額を超えない額
○ 地方公共団体から医療費の自己負担分として支給される手当
○ 児童手当法により支給される児童手当等利用者本人の生活費以外の用途に充てられることとされている金銭
○ 原爆被爆者に対する援護に関する法律、公害健康被害補償法等に基づく給付
○ 生活保護法において収入として認定されないこととされている収入
(下記(2)、(3)に該当するものを除く)
(2) 稼得等収入
 就労により得た収入又は国により稼得能力の補填として給付される収入
 超過収入より3千円控除の上、
・ グループホームは15%負担
(4.3万円を超えた額以降は50%)
・ 入所施設は50%負担
○ 工賃等の就労収入
○ 障害年金(障害基礎年金、障害厚生年金、障害共済年金、労災障害年金遺族年金等の公的年金)
○ 特別障害者手当等(特別障害者手当、障害児福祉手当、経過的福祉手当)
(3) その他の収入
 超過収入の50%を負担
・ 不動産等による家賃収入
・ (1)の地方公共団体から支給される家賃補助のうち、家賃額を超える額
・ 親等からの仕送り

○  収入を算出するに当たって経費として控除するもの
必要経費として収入から控除するもの  所得税等の租税、社会保険料


(定率負担の軽減措置(2))
グループホーム入居者の負担額(個別減免を講じた場合)


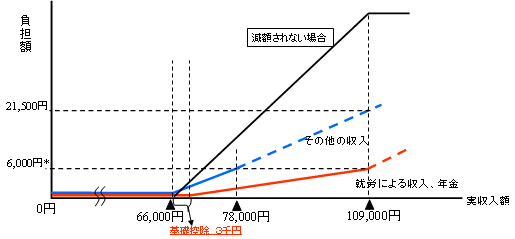
○  定率負担の個別減免措置を講じるにあたっては、障害者が得た収入のすべてを利用者負担として負担しなくともよいよう、負担額が減額される仕組みとする。
○  この際、特に、就労等により得た収入については、働くことを促進する観点から、より負担額を減額する。

* 現行のグループホームの平均的な定率負担額は約6千円
(定率負担の軽減措置(2))グループホーム入居者の負担額(個別減免を講じた場合)のグラフ
収入額 負担額
就労収入・年金の場合 その他の収入の場合
69,000円
(+3,000)
0円 1,500円
【2.17%】
78,000円
(+12,000)
1,350円
【1.73%】
6,000円*
【7.69%】
109,000円
(+43,000)
6,000円*
【5.5%】
(21,500円)
【19.72%】
(+) は6.6万円を上回る額
【 】 は収入に対する負担割合
○
 対象収入のうち、6.6万円まで ・・ 全額控除(定率負担なし)(年金収入、工賃収入をまず控除対象とする)
○  対象収入のうち、6.6万円を超える分については、収入の種類に応じて負担率を設定
(1)  賃金、工賃等の就労による収入、年金 ・・ 3000円控除の上、超過収入の15%を負担(平均的な工賃収入(約4万円)まで)
43,000円を超えた額以降は50%負担
(2)  その他の収入(仕送り等) ・・ 超過収入の50%を負担


(定率負担の軽減措置(2))
グループホーム入所者(授産施設へ通所)の定率負担について


  <資産> <収入額・収入の種類> <負担額>
∧個別減免あり∨
本人の
預貯金等*
の額が
350万円
以下
年金2級相当額(6.6万円)以下の収入の場合
6.6万円以下の収入については、定率負担なし
 → 定率負担額 0円
特定目的収入を
除き、年金2級
相当額(6.6万円)
を超える収入が
ある場合
6.6万円を超える収入が稼得等収入
(工賃等の就労収入、年金収入)の場合
3千円控除の上、6.6万円を超える収入の15%を負担
(4.3万円を超えた額以降は50%負担)
(収入額2万円の場合の例)
 →定率負担額 0.26万円(2.0−0.3)×0.15=0.26
6.6万円を超える収入が仕送り等の収入の場合
6.6万円を超える収入の50%を負担
(収入額2万円の場合の例)
 →定率負担額 1.0万円 2.0×0.5=1.0

∧個別減免なし∨
預貯金等*
の額が
350万円超
 
○  定率負担額 2.0万円
・ グループホーム定率負担 0.6万円
・ 通所施設定率負担 1.4万円
(注) 上記に加え、通所施設の食費負担約5千円(低所得1,2)を負担する。
* 預貯金等には、一定の信託等を除く。


(定率負担の軽減措置(2)・実費等の軽減措置(1))
施設入所者(20歳以上)の場合の負担額(個別減免を講じた場合)


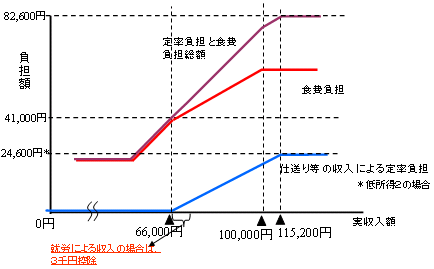
○  グループホームや在宅で生活する方が食費等の費用を負担していることとのバランスから、食費の自己負担額を支払ったのちの収入については、障害者が得た収入のすべてを利用者負担として負担しなくともよいよう、負担額が減額される仕組みとする。

 
* 低所得2の場合
図
収入額 食費等定率
負担合計額
補足給付額
66,000円 41,000円 17,000円
100,000円 75,000円 0円
115,200円 82,600円 0円
定率負担の個別減免の計算方法 ┌
│
│
┤
│
│
└
○
 対象収入のうち、6.6万円まで ・・ 全額控除(定率負担なし)
○  対象収入のうち、6.6万円を超える分については、収入の種類に応じて負担率を設定
(1)  賃金、工賃等の就労による収入、年金 ・・ 3000円控除の上、超過収入の50%を負担
(2)  その他の収入(仕送り等) ・・ 超過収入の50%を負担


(定率負担の軽減措置(2)・実費等の軽減措置(1))
施設入所者(20歳以上)の個別減免の場合の負担額


○  収入が6.6万円以下の場合
・ その他生活費*2.5万円を手元に残し、それ以外の収入は食費・光熱水費に充てる。
・ 食費・光熱水費の実費負担額:2.2万円〜4.1万円(負担額=収入額−2.5万円)

○  収入が6.6万円を超える場合
・ その他生活費2.5万円を手元に残し、それ以外の収入は定率負担、食費・光熱水費に充てる。
→ グループホームと同様に、6.6万円を超える収入がある場合には定率負担を徴収する。
・ その際、6.6万円を超える収入額の50%ずつをそれぞれ定率負担、食費・光熱水費で負担する**。
※ 食費・光熱水費の全額を自己負担している在宅やグループホーム利用者とのバランスを踏まえ、食費等を軽減するため補足給付が支給されている間は、その他生活費(2.5万円)が手元に残るような負担の軽減措置のみ講じられることとなる。

○  収入が10万円を超える場合***
・ 食費・光熱水費については、原則どおり全額を自己負担する。
・ 定率負担については、10万円を超える収入額のうち50%が手元に残るように負担する。(負担率50%)

* その他生活費については、障害基礎年金1級受給者、60〜65歳及び65歳以上の療護施設入所者・・2.8万円、65歳以上(療護施設入所者除く)・・3.0万円
** 工賃等の就労収入、年金等収入の場合は、3000円控除の上、50%負担。ただし、その他生活費が2.5万円より加算されている者は3000円控除は行わない。
*** その他生活費が2.8万円の場合は、10.6万円、3.0万円の場合は11万円


(定率負担の軽減措置(2)・実費等の軽減措置(1))
施設入所者(20歳以上)の場合の負担について


  <資産> <収入額・収入の種類> <定率負担額> <食費・光熱費負担> <負担計****>
∧個別減免あり∨
本人の
預貯金
等****
の額が
350万
円以下
年金2級相当額(6.6万円)以下の収入の場合
6.6万円以下の収入については、利用者負担なし
 → 定率負担額 0円
○ 収入が6.6万円以下の場合
負担額 2.2〜4.1万
(収入−2.5万円*)
食費のみ負担
手元に2.5万円*残る
(定率負担はなし)
特定目的収入を除き、年金2級相当額(6.6万円)を超える収入(超過収入)がある場合
超過収入が稼得等収入(工賃等の就労収入、年金収入)の場合
3千円控除**の上、超過収入の50%を負担
(収入額2万円の場合の例)
 → 定率負担額 0.85万円
 (2.0−0.3)×0.5=0.85
○ 収入が6.6万を超える場合
負担額4.1〜5.8万
(負担額=4.1万円*+(収入−6.6万円)×0.5
・ 収入が10万円程度以下の場合は補足給付あり。
補足給付=1.7万円−(収入−6.6万円)×0.5
食費+定率負担
○ 6.6〜10万円***の収入の場合
・ 手元に2.5万円*残る。
○ 10万円***を超える場合
・ 手元に
2.5万円*+(10万円を超える収入額)×0.5残る。
超過収入がその他の収入(仕送り等)の場合
超過収入の50%を負担
(収入額2万円の場合の例)
 → 定率負担額 1.0万円
  2.0×0.5=1.0

∧個別減免なし∨
預貯金
等*****
の額が
350万
円超
 
  <療護施設> <知的更生施設>
(低所得1) 1.5万円 1.5万円
(低所得2) 2.46万円 2.3万円
(一般世帯) 3.38万円 2.3万円
同上
食費負担
+
定率負担(個別減免がないため、全額を負担)

* その他生活費については、障害基礎年金1級受給者、60〜65歳及び65歳以上の療護施設入所者・・2.8万円、65歳以上(療護施設入所者除く)・・3.0万円
** その他生活費が2.5万円より加算されている者は3000円控除は行わない。
*** その他生活費が2.8万円の場合は、10.6万円、3.0万円の場合は11万円
**** 超過収入がその他の収入の場合
***** 預貯金等には一定の信託等を除く。


(実費負担の軽減措置(1))
入所施設入所者(20歳未満)における補足給付


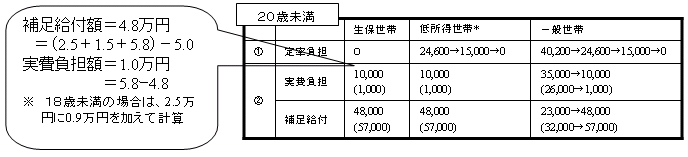
○  収入のない20歳未満の入所者の実費負担について、子どもを養育する一般の世帯において通常要する程度の費用(収入階層別の家計における平均的な一人あたり支出)の負担となるように補足給付を行う。

○  20歳未満の入所者については、保護者が費用負担を行うことを前提としており、入所者個人の収入のみを把握すればよい20歳以上の者とは異なり、地域で世帯で生活する保護者の収入を個別に把握することが困難であることから、定率負担の個別減免措置を講ずる代わりに、補足給付を給付する際の費用尺度に、必要となる費用として定率負担分を加え、その分を補足給付に上乗せする。

○  「その他生活費」の額については、2.5万円(平成21年度より2.1万円)とする。
※  18歳未満の場合は、教育費として9千円を加算。
【費用尺度】
費用尺度の図
(※1) 食費、光熱水費に係る補足給付を行う際の尺度として5.8万円(食費4.8万円、光熱水費1.0万円)を設定(今後、食事等に係るコストの実態に応じて3年ごとに見直すものとする)。
(※2)  補足給付の費用尺度として一定額を設定。生保世帯、低所得1,2については、1.5万円、一般世帯は、単価/日×30.4日×0.1とする。
(※3) 生活保護世帯、低所得1,2の世帯・・5万円 一般世帯・・・7.9万

(例) 事業費19万円、食費等実費負担額5.8万円の場合
(低所得1、2)
 補足給付額=4.8万=(2.5+1.5+5.8)−5.0
 実費負担額=1.0万円=5.8ー4.8
 利用者負担計=実費負担額(1.0)+定率負担額
 低所得者1:1.0+1.5=2.5 低所得者2:1.0+1.9=2.9
(一般世帯)
 補足給付額=2.3万=(2.5+1.9+5.8)−7.9
 実費負担額=3.5万円=5.8ー2.3
 利用者負担計=実費負担額(3.5)+定率負担(1.9)=5.4
※  18歳未満の場合は、2.5万円に0.9万円を加えて計算


負担の軽減措置(3)
生活保護への移行予防措置(20歳以上)


<減免方法>
 (1) 定率負担の減免措置(施設、居宅共通)
 障害福祉サービスの定率負担を負担しなければ、生活保護の適用対象でなくなる場合には、生活保護の適用対象でなくなるまで月額負担上限額の区分を下げる。
 負担上限額 40,200円→24,600円→15,000円→0円

 (2) 補足給付の特例(入所施設)
(20歳以上)
 施設入所者について、(1)の措置を講じた上で、入所施設の食費等の実費負担額を負担すると生活保護対象となる者については、生活保護の対象とならない範囲まで補足給付を増額して支給。ただし、補足給付は最大3.6万円とする。
 なお、生活保護の対象者については、収入額にかかわらず3.6万円補足給付を支給。

20歳以上
食費等の実費負担額を5.8万円とした場合
    生保世帯 低所得世帯 一般世帯
(1) 定率負担 0 24,600→15,000→0 40,200→24,600→15,000→0
(2) 実費負担 22,000 58,000〜22,000(生保対象でなくなるまで減免
補足給付 36,000 36,000〜10(10円単位で支給)


負担の軽減措置(3)
生活保護への移行予防措置(20歳未満)


<減免方法>
 (1) 定率負担の減免措置(施設、居宅共通)
 障害福祉サービスの定率負担を負担しなければ、生活保護の適用対象でなくなる場合には、生活保護の適用対象でなくなるまで月額負担上限額の区分を下げる。
 負担上限額 40,200円→24,600円→15,000円→0円
 ※  上記の減免は、補足給付を計算する際の費用尺度には反映せず、補足給付を算定する際には、減免前の定率負担額で算定する。

 (2) 補足給付の特例(入所施設)
(20歳未満)
 一般世帯については、(1)の措置を講じた上で、食費等の実費負担をすると生活保護の対象となる者については、低所得者世帯とみなして補足給付を支給。(一般世帯の補足給付額を増額し、食費等の実費負担額を低所得世帯と同様の負担とする。)

食費等の実費負担額を5.8万円、事業費を19万円とした場合
( )内は18歳未満の場合
図
* 20歳未満の場合の低所得世帯については、どこで暮らしていても必ずかかる費用分の負担として最低限の負担となるようすでに補足給付を設定しているため、補足給付の特例措置は講じない。


負担の軽減措置(3)
生活保護への移行予防措置


<具体的な手続き>

○  利用者は福祉事務所に生活保護の申請を行う。

(1)  定率負担の減免措置のみを行えば生活保護の対象者とならない場合(居宅及び入所施設で実費負担の軽減措置が必要ない者)

 福祉事務所は保護を却下し、却下通知書に「定率負担減額認定該当」であること、軽減すべき負担上限額を記載する。

(2)  施設入所者については、(1)の措置に加え、食費等の実費負担を減免すれば、生活保護の対象者とならない場合

 福祉事務所は保護を却下し、却下通知書に、
 ・ 「特例補足給付対象者」
 ・ 生活保護において認定した収入額、その者に適用される生活保護の最低生活費の額を記載する。

○  利用者は定率負担の減免及び特例補足給付の申請書に保護の却下通知書を添えて市町村に減免の申請を行う。
 市町村は、保護の却下通知書に記載された情報を元に、特例補足給付の額を決定する。


(その他の定率負担軽減措置)
就労継続支援(雇用型)における利用者負担の減免


雇用関係のある就労継続支援(雇用型)における利用者負担についても、他の障害福祉サービスを利用した場合と同様に、一割の定率負担を求めることが原則。

 一方で、雇用型の就労継続支援については、
(1) 事業者と障害者の間で雇用関係が結ばれており、事業者から労働の対価として、賃金が支払われる特別な関係にあること
(2) 障害者福祉制度とは別に、障害者雇用納付金制度において、障害者雇用率を越えて障害者を雇用する事業主に対し、障害者雇用調整金等が支給されていること
 等を考慮する必要がある。

このため、事業者の判断により事業者の負担をもって利用料を減免することができる仕組みとする。なお、事業者が減免する場合には、下記の取り扱いとする。

┌
│
│
│
└
○ 就労継続支援の事業者は、事業の指定を受ける際に、利用者負担の取扱いについて都道府県知事に届け出る。
○ 就労継続支援の事業者は、利用料の減免について、障害福祉サービスの利用契約書に明記する。
┐
│
│
│
┘


(実費負担の軽減措置(2))
通所施設等食費軽減措置


○ 新制度においては、通所施設、ショートステイ、デイサービスについては、定率負担のほか、食費が自己負担となる。
※  ショートステイ、デイサービスは、現行制度においても食費のうち食材料費が自己負担となっている。

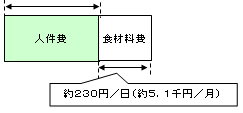
○ このため、施行後の概ね3年間、通所施設利用の低所得者(生活保護、低所得1、低所得2)について、食費のうち人件費相当分(1日約420円)を支給し、食材料費のみの負担とする減額措置を講ずる。

○ なお、食費の実費については、利用者保護の観点から、施設が利用者に求めることができる費用の範囲を明確にした上で、その範囲内で、施設ごとに設定し、利用者と契約する仕組みとする。

<参考>実施後のおおむねの負担(通所施設、デイサービスの場合)

3年間支給 約420円/日
(約9千円/月)
図
・   現在の予算上は、食費約650円/日の単価であり、うち約230円/日が食材料費

・ これを前提として、月22日通った場合には、約5.1千円の実費負担となる。

注) 実際の実費のコストは、個々の施設によって異なる。


社会福祉法人減免について

○  社会福祉法人による利用料減免措置を促進するため、低所得者のうち、特に支援が必要となるような層を対象に、一の事業者でかかる利用者負担額が利用者負担上限額の半額を超える部分について、社会福祉法人が減免を行った場合に、公費による助成を行う(経過措置として3年間実施)。

<減免対象サービスのうち、減額される部分>
 下記サービスのうち、月額負担上限額の半額を超える部分(1事業者ごと)について減免
 低所得1・・ 一つの事業者においてかかる利用者負担額が7,500円を超える部分
 低所得2・・ 一つの事業者においてかかる利用者負担額が12,300円((1)のみ7,500円で検討中)を超える部分
 (1)  通所施設、デイサービスにかかる定率負担
 (2)  入所施設(20歳未満の入所者)の定率負担
 (3)  長時間サービスを利用する必要のある重度障害者のホームヘルプサービス等の定率負担

<減免対象となる低所得者>
 低所得者1,2のうち、収入、預貯金が一定額以下の者 (額は世帯人数に応じて変更)
 ※  グループホーム、施設入所者の個別減免、介護保険制度の社会福祉法人減免の基準を参考として今後設定。

<社会福祉法人に対する公費助成>
 ・ 減免額のうち、本来徴収すべき利用者負担額の一定割合を公費助成の対象とする。(公費助成の対象経費のうち、負担割合・・国:都道府県:市町村=2:1:1)

<利用手続き>
 ・  利用者が市町村に、収入の状況等がわかる書類とともに、「社会福祉法人減免対象者認定」の申請を行う。
 ・  市町村は、申請者が対象であることを確認し、「減免対象者認定証」を発行する。
 ・  社会福祉法人は、「減免対象者認定証」保有者に対し、月額負担上限額が2分の1となるよう利用者負担を減免する。

<減免を実施できる主体>
 ・  原則として、社会福祉法人とするが、当該地域に障害福祉サービスを提供する社会福祉法人が存在しない場合については、それ以外の主体(NPO法人)も実施できる取り扱いとする。


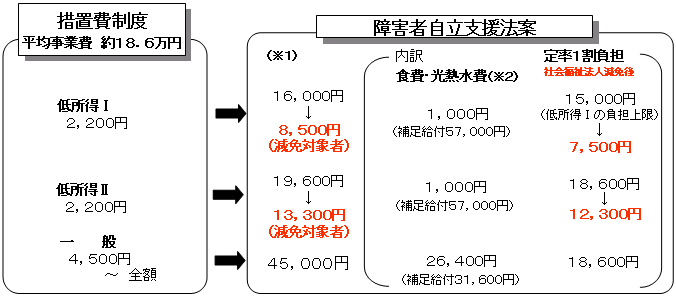
施設
知的障害児施設入所者の例(18歳未満)

知的障害児施設入所者の例(18歳未満)の図

(注) 低所得1:  市町村民税非課税世帯で支給決定にかかる障害者(障害児の保護者)の収入が80万円(障害基礎年金2級相当:月額6.6万円)以下である者
低所得2:  市町村民税均等割非課税世帯。3人世帯で障害基礎年金1級を受給している場合、概ね300万円以下の収入である世帯に属する者
※1  日用生活品費、医療費は別途、自己負担(措置費制度においては、給付対象であったため、新たな自己負担となる。)
※2  入所施設の食事代(食費:4.8万円/月、光熱水費:1.0万円/月)


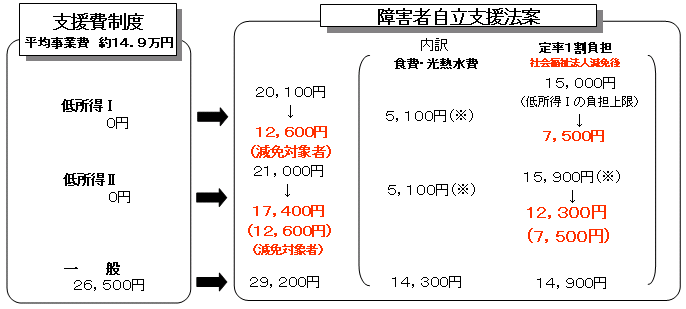
在宅
知的障害者更生施設通所者の例

知的障害者更生施設通所者の例の図

(注) 低所得1:  市町村民税均等割非課税世帯で支給決定にかかる障害者(障害児の保護者)の収入が80万円(障害基礎年金2級相当:月額6.6万円)以下である世帯に属する者
低所得2:  市町村民税均等割非課税世帯。3人世帯で障害基礎年金1級を受給している場合、概ね300万円以下の収入である世帯に属する者
※  低所得者については、激変緩和措置として、食費のうち人件費相当分を給付するため、人件費の1割(定率負担分として1,000円)と食材料費の負担(施行後3年間の経過措置)


ホームヘルプサービス利用者の例

  <障害者自立支援法>
ホームヘルプ
(日常生活支援)
・ 支給量
月 125時間
・ 費用
月額 約22万円
(10%) 2.2万円
区分 支援費制度
低所得 I 0
低所得 II 0
一般 700円〜全額
→
定率1割負担
社会福祉法人減免後
15,000円(低所得者Iの負担上限)
→7,500円
22,000円 →
(※)12,300円
22,000円

(注) 低所得I: 世帯員のいずれも収入80万円(障害基礎年金2級相当:月額6.6万円)以下である世帯に属する者
低所得II: 市町村民税均等割非課税世帯。3人世帯で障害基礎年金1級を受給している場合、概ね300万円以下である世帯に属する者

トップへ