戻る
JR東日本における
確定拠出年金の現状と問題点
|
2003年3月24日
|
| 東日本旅客鉄道株式会社 厚生部 |
国鉄時代からの年金制度の歴史
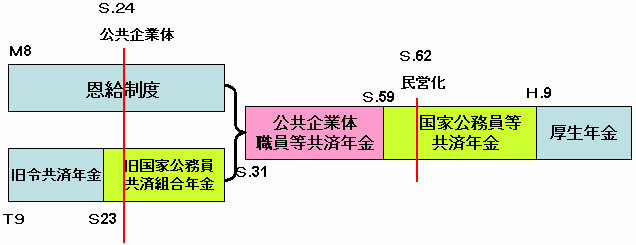
民営化後の企業年金導入についての検討
| ● |
平成3年頃から検討開始
| ・ |
JT、NTT等の適格退職年金の相次ぐ検討及び導入 |
| ・ |
退職給与引当金の損金算入限度の縮小 |
| ・ |
好調な運用益
| → |
┌
|
└ |
部内で『適格退職年金』導入についての検討を開始
導入後の経費等試算 |
┐
|
┘ |
|
| ・ |
JR共済組合の年金財政問題の抜本的解決が先決 |
| ・ |
長期債務削減を最優先 |
| ・ |
資金の部外流出によるキャッシュフローの悪化の懸念 |
|
┐
|
|
|
┘ |
→ |
導入見送りへ |
|
確定拠出年金発足に伴う選択肢
| (1) |
新確定給付年金
メリット
デメリット
| ・ |
長期債務削減原資の減少 |
| ・ |
運用リスクを負う |
| ・ |
現行制度を温存し、新規導入 → 経営上の費用負担増 |
|
| (2) |
企業型確定拠出年金
メリット
| ・ |
運用リスクの回避 |
| ・ |
退職給付支出の平準化 |
| ・ |
掛金の全額損金算入 |
デメリット
| ・ |
長期債務削減原資の減少 |
| ・ |
退職一時金の全額または一部置き換え → 社員の抵抗感 |
| ・ |
現行制度を温存し、新規導入 → 経営上の費用負担増 |
|
| (3) |
個人型確定拠出年金
メリット
デメリット
┌
|
└ |
| ・ |
給与控除システム等の改修経費 |
| ・ |
拠出限度額の管理 |
|
┐
|
┘ |
会社 |
|
なぜ個人型か?
企業型を導入する場合
| |
| (1) |
社員の将来の生活設計への影響
|
| (2) |
当社としてのメリットの少なさ
|
| (3) |
社外への資金の流出
↓
「個人型」を希望する社員に対して会社として必要な対応を行なう |
|
個人型導入の過程
| ● |
平成12年
| ・ |
確定拠出年金導入の検討 |
| ・ |
各金融機関との勉強会 |
|
| ● |
平成13年
| ・ |
労働組合との勉強会 |
| ・ |
当面企業型を導入しない(個人型への対応)との方針決定 |
| ・ |
給与控除システムの開発 |
|
| ● |
平成14年
| 1月 |
社員周知(社内誌)及び個人払込受付開始
社内LAN掲載 |
| 4月 |
給与控除分受付開始 |
| 5月 |
交通新聞取材、特集記事(24日掲載)
(その後も社内LANに掲載) |
|
社内誌(JRひがし)
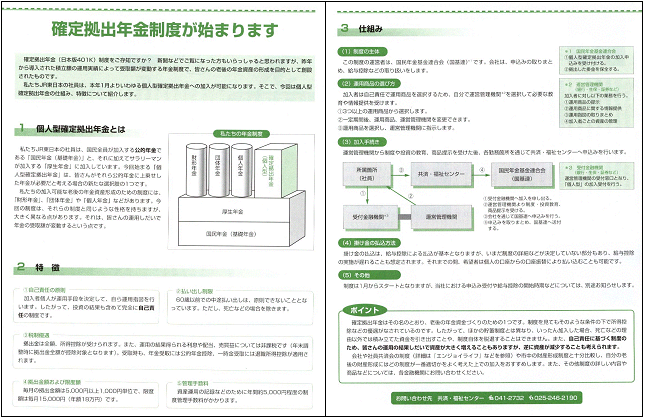
(平成14年1月号に掲載) |
個人型の加入状況(平成15年2月末現在) 1
|
払込別
|
年代別
| 20代 |
3% |
| 30代 |
17% |
| 40代 |
35% |
| 50代 |
45% |
|
|
所属等別
| 本社 |
10% |
| 支社(企画部門) |
7% |
現業機関
(駅、区所等) |
45% |
| 出向 |
38% |
|
金融機関別
| 都市銀行 |
10% |
| 地方銀行 |
35% |
| 損保会社 |
42% |
| 証券会社 |
10% |
| 郵便局 |
3% |
|
性別
|
2月末現在加入者:29名
|
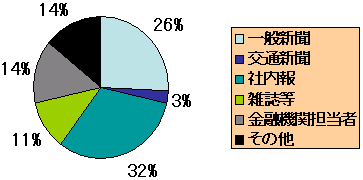
加入者の状況(平成15年2月末現在) 1
(加入者アンケートの結果より)
加入者の状況(平成15年2月末現在) 2
(加入者アンケートの結果より)
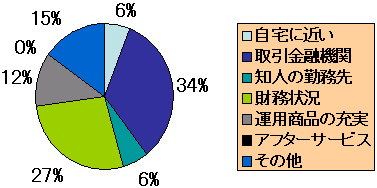
個人型を始めた理由(1)
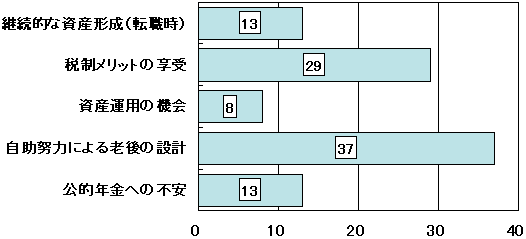
個人型を始めた理由(2)
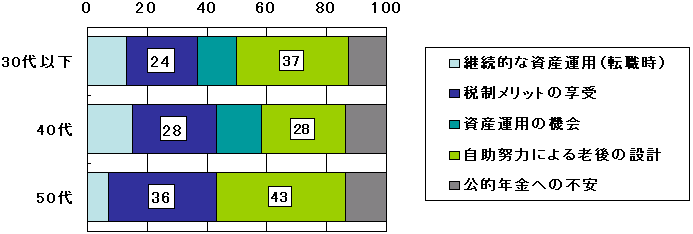
加入者の状況(平成15年2月末現在) 3
(加入者アンケートの結果より)
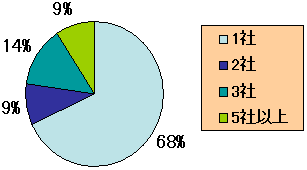
運用商品
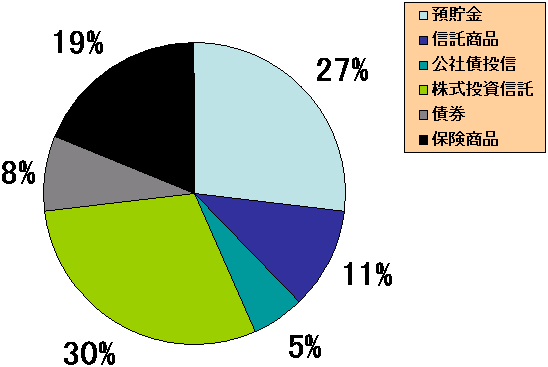
運用商品数
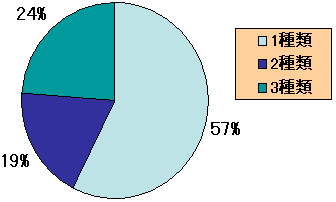
加入者の状況(平成15年2月末現在) 4
(加入者アンケートの結果より)
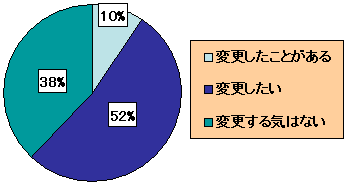
商品のスイッチング
 |
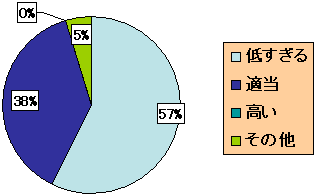
掛け金の上限額について
 |
| |
加入手数料及び毎月の手数料
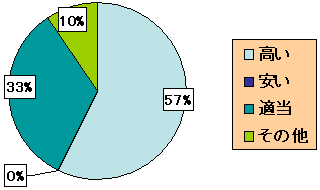 |
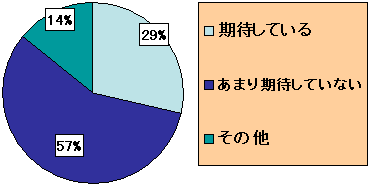
年金受取額への期待
 |
加入者からの要望 1
運営管理機関への要望
| ・ |
加入後のフォローがない(資料送付が一度のみ)(30代) |
| ・ |
担当者の知識不足(30代) |
| ・ |
手続きが面倒、簡素化できないか(50代) |
制度自体への要望
| ・ |
年金が受け取れるまで制度を保って欲しい(50代) |
| ・ |
加入期間が短いので、上限額を上げて欲しい(50代) |
| ・ |
掛金が安すぎる。20年加入しても満足な金額にならない(30代) |
| ・ |
管理手数料が高い(30代、40代、50代) |
| ・ |
公的年金と確定拠出年金の割合選択性の導入(50代) |
加入者からの要望 2
会社への要望
| ・ |
各職場単位でのセミナーの開催(20代) |
| ・ |
相談窓口の設置(40代) |
| ・ |
管理手数料等を会社が負担すれば、加入者も増加する(30代、50代) |
| ・ |
会社からの情報提供、制度のPR(50代) |
| ・ |
積極的に取り組んで欲しい(40代) |
個人型確定拠出年金の伸びない背景 1
| (1) |
他の年金商品との競合
| ・ |
財形年金(加入者11,000人)
財形融資制度(住宅、教育)
非課税限度額(元本、利息) |
| ・ |
団体年金(10,000人)
安定性
中途脱退が可能 |
|
| (2) |
低迷する金融市場
関心あれども『様子ながめ』
|
| (3) |
老後を支えられない拠出限度額
|
| (4) |
3号被保険者になった場合の問題
| ・ |
継続拠出が不可 |
| ・ |
脱退の自由がない |
| ・ |
管理手数料のみ徴収 |
|
| (5) |
お互い負担な事務手数料
加入者。金融機関も?
|
| (6) |
企業サイドも『及び腰』
| ・ |
加入促進 ⇒ × |
| ・ |
特定の金融機関による説明会 ⇒ × |
| ・ |
一般論 ⇒ ○ |
|
制度に対する要望事項
| (1) |
拠出限度額の緩和
| ・ |
標準報酬に対する率による限度額 |
| ・ |
年齢による限度額 |
|
| (2) |
3号被保険者に対する条件緩和
|
| (3) |
加入者への対応
|
トップへ
戻る