戻る
1 公的年金制度の財政に関する基本的な考え方
○公的年金は、将来の経済社会がどのように変わろうとも、やがて必ず訪れる長い老後の収入確保を約束できる唯一のもの。
○現在の公的年金制度は、社会全体が連帯し、その時々の現役世代が保険料を納めるという自助努力を行って高齢者の生活を支え、将来高齢者になった時に、かつて保険料を納付して高齢者の生活を支えた実績に応じて、次の現役世代の支払う保険料によって給付を受けるという、世代間扶養(賦課方式)の考え方を基本とした社会保険の仕組みによって運営。欧米諸国においても、歴史的な変遷を経て、世代間扶養の考え方を基本とした財政運営が行われており、この点は世界共通。
○一方で、我が国は、21世紀半ばにかけての急速な高齢化の途上にあり、後代の現役世代の負担を過重なものとしないためには、積立金を活用して後代の保険料負担の上昇を緩和することが必要。
○世代間扶養の考え方に立脚しつつも、積立金の活用により後代の保険料負担の上昇を緩和する方法が、現在採用している段階保険料方式である。
○先進諸国の公的年金制度
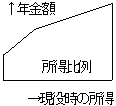
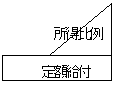
1.ほとんどの主要国において、公的年金は、世代間扶養を基本とする社会保険方式(賦課方式の社会保険)を採用している。
2.人口が早くから成熟化しているドイツ等では、積立金は支払準備金程度の保有となっているが、我が国は、少子高齢化が急速に進行する中で、現役世代の保険料が急速に上昇し過度なものとならないよう、一定の運用収入を確保するため、比較的大きな積立金を保有している。
3.ほとんどの主要国において、公的年金は、報酬(所得)に比例する給付(我が国の年金制度の2階部分に相当)を有する。
| 国名 |
公的年金の体系

|
対象者(社会保険方式に限る)
(◎強制△任意×非加入) |
社会保険方式か
税方式か |
社会保険方式における世代間扶養(賦課方式)の採否(括弧内は積立金の積立度合) |
| アメリカ |
 |
| ◎ |
被用者(年830ドル(約10万円)以上の収入のある者) |
| ◎ |
自営業者(年400ドル(約5万円)以上の収入のある者) |
| × |
無職 |
|
社会保険 |
世代間扶養
(給付費の約2年分) |
| イギリス |
 |
| ◎ |
被用者(週に67ポンド(11,300円)以上の収入のある者)(それ以下の低所得者は△) |
| ◎ |
自営業者(年3,825ポンド(約65万円)以上の収入のある者)(それ以下の低所得者は△) |
| △ |
無職 |
|
社会保険 |
世代間扶養
(給付費の約2ヶ月分) |
| ドイツ |
 |
| ◎ |
被用者(週15時間以内の短時間労働者、月620マルク(約3万円)以下の低収入者は△) |
| △ |
自営業者(業種によっては◎)、無職 |
|
社会保険 |
世代間扶養
(給付費の約1ヶ月分) |
| フランス |
 |
|
社会保険
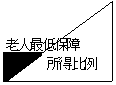
(年金、所得の低い者には税による老人最低保障給付あり) |
世代間扶養
(給付費の約1ヶ月分)
→今後、積立度合を増す予定 |
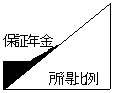
| スウェーデン |
 |
|
社会保険
(年金の低い者には税による保証年金あり)
→1999年に税方式の基本年金を社会保険方式中心に改めた。 |
世代間扶養
(給付費の約4年分)
〈2000年〉
→1999年改革により部分的に積立方式を導入 |
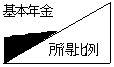
| カナダ |
 |
| ◎ |
被用者、自営業者(年3,500ドル(約24万円)以上の収入のある者) |
| × |
無職 |
|
社会保険
(年金、所得の低い者には税による基本年金、補足給付あり) |
世代間扶養
(給付費の約2年分)
→1998年改革により
今後約4~5年分に
積み増す予定 |
オースト
ラリア |
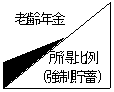 |
(給与の8%を老後のために強制貯蓄。それを運用したものを老後に給付。) |
老後のための強制貯蓄
(年金、所得の低い者には税による老齢年金あり)
→1992年に、従来の税方式を補足的なものに改め、老後のための強制貯蓄を導入 |
― |
ニュージー
ランド |
 |
(税を財源とし、全居住者対象) |
税 |
― |
| 日本 |
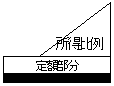 |
|
社会保険 |
世代間扶養
(給付費の約5年分)
〈厚生年金〉
→今後高齢化に伴い約3年分に縮小 |
公的年金制度一覧
○国民年金制度 (平成12年3月末現在)
| 区分 |
被保険者数
(1) |
老齢基礎年金等
受給権者数
(2) |
成熟度
(2)
(1) |
老齢基礎年金等
平均年金月額 |
積立金 |
積立度合 |
保険料
(平成13年4月) |
支給開始年齢 |
| 第1号被保険者 |
万人
2,118 |
万人 1,977 |
% 28.0 |
万円 5.0 |
兆円
9.5 |
2.9 |
13,300円 |
65歳 |
| 第2号被保険者 |
3,775 |
- |
- |
- |
| 第3号被保険者 |
1,169 |
| 合計 |
7,062 |
| (注) |
1.上記のほか、老齢福祉年金受給者数は、17万人である。 |
| 2.老齢基礎年金等平均年金月額は、老齢基礎年金受給権者と旧国民年金法による老齢年金受給権者に係るものである。 |
○被用者年金制度 (平成12年3月末現在)
| 区分
| 適用者数
(1) |
老齢(退職)年金
受給権者数
(2) |
成熟度
(2)
(1) |
老齢(退職)年金
平均年金月額 |
積立金 |
積立度合 |
保険料率
(平成13年4月) |
支給開始年齢
(平成13年度) |
| 厚生年金保険 |
万人
3,248 |
万人
858 |
%
26.4 |
万円
17.6 |
兆円
134.8 |
5.3 |
%
17.35 |
| 報酬比例部分 |
| 一般男子・女子 |
60歳 |
| 坑内員・船員 |
56歳 |
| 定額部分 |
| 一般男子・共済女子 |
61歳 |
| 厚年女子 |
60歳 |
| 坑内員・船員 |
56歳 |
|
| 国家公務員共済組合 |
111 |
58 |
52.5 |
22.0 |
8.3 |
4.6 |
18.39 |
| 地方公務員共済組合 |
329 |
137 |
41.7 |
23.6 |
35.2 |
7.4 |
16.56 |
| 私立学校教職員共済 |
40 |
6 |
15.7 |
22.2 |
2.9 |
10.6 |
13.3 |
| 農林漁業団体職員共済組合 |
47 |
15 |
30.9 |
18.2 |
2.0 |
4.5 |
19.49 |
| 合計 |
3,775 |
1,074 |
28.5 |
18.6 |
183.3 |
5.6 |
- |
- |
| (注) |
1.厚生年金保険の老齢(退職)年金受給権者数及び平均年金月額には、日本鉄道、日本電信電話及び日本たばこ産業の各旧共済組合において厚生年金保険に統合される前に裁定された受給権者に係る分を含む。 |
| 2.共済組合の老齢(退職)年金受給権者数及び平均年金月額には減額退職年金に係る分を含む。(厚生年金保険に含まれている旧三公社共済組合に係る分についても同じ。) |
| 3.平均年金月額は、老齢基礎年金を含んだものである。 |
| 4.保険料率は、標準報酬ベースであり、本人負担分の2倍としている。 |
| 5.厚生年金保険における坑内員及び船員の保険料率は、19.15%であり、また、日本鉄道及び日本たばこ産業の各旧共済組合の適用法人及び指定法人であった適用事業所に使用される被保険者に係る保険料率は、それぞれ20.09%及び19.92%である。 |
トップへ
戻る